Blog

  • Les prix du gaz naturel européen reculent après les déclarations de Trump, les inquiétudes immédiates sur l’approvisionnement s’atténuent

    Les prix du gaz naturel européen reculent après les déclarations de Trump, les inquiétudes immédiates sur l’approvisionnement s’atténuent

    Les prix de gros du gaz naturel en Europe ont diminué vendredi, s’éloignant de leurs plus hauts niveaux depuis deux semaines après que le président américain Donald Trump a indiqué que Washington ne lancerait pas de frappes militaires contre l’Iran avant les élections de mi-mandat du Congrès prévues en novembre.

    Le contrat à terme de référence sur le gaz naturel néerlandais pour livraison le mois suivant a reculé de 1 % à 78,00 euros par mégawattheure (MWh), après s’être rapproché du seuil de 80 euros lors des séances précédentes.

    En Grande-Bretagne, le contrat de gros équivalent sur le gaz a diminué de 1,0 %, à 193 pence par therm.

    Malgré ce repli, les deux contrats se dirigeaient vers une deuxième hausse hebdomadaire consécutive, reflétant les incertitudes persistantes concernant les expéditions énergétiques en provenance du Moyen-Orient et les perspectives d’approvisionnement de l’Europe pendant l’hiver.

    Les déclarations de Trump ont atténué les craintes immédiates d’une nouvelle escalade militaire impliquant l’Iran, même si le conflit régional continue d’affecter le transport maritime et les marchés de l’énergie.

    Le président américain a indiqué qu’aucune frappe militaire contre des cibles iraniennes n’aurait lieu avant les élections de mi-mandat de novembre.

    Ces déclarations ont été suivies d’une modération des prix du gaz, bien que les risques liés à la navigation dans le détroit d’Ormuz restent une préoccupation importante pour les opérateurs du marché de l’énergie.

    Selon les données de suivi rapportées par Reuters, les attaques de missiles et de drones visant des navires commerciaux et des transporteurs d’énergie à proximité du détroit d’Ormuz ont atteint, la semaine précédente, leur total hebdomadaire le plus élevé depuis le début du conflit régional.

    La poursuite de ces attaques complique les efforts visant à rétablir les expéditions normales de gaz naturel liquéfié (GNL) par ce passage maritime, qui constitue une voie de transit importante pour les exportations énergétiques du golfe Persique.

    Les préoccupations liées à la sécurité ont également contribué à l’augmentation des primes d’assurance contre les risques de guerre et à l’allongement des itinéraires maritimes, certains navires étant détournés autour de l’Afrique.

    Ces perturbations peuvent accroître les coûts de transport et modifier les délais de livraison du GNL vers les marchés importateurs, notamment européens.

    Parallèlement aux développements géopolitiques, les opérateurs européens du marché du gaz ont continué d’évaluer les prévisions météorologiques et les niveaux de stockage régionaux à l’approche de la saison de chauffage hivernale.

    Les dernières prévisions météorologiques font état de températures automnales plus basses dans le nord-ouest de l’Europe, ce qui pourrait avancer le début de la demande de chauffage résidentiel et commercial.

    Des températures plus faibles pourraient également accroître la consommation de gaz naturel destinée à la production d’électricité, selon les conditions générales du marché énergétique.

    Les installations souterraines de stockage de gaz de l’Union européenne affichaient un taux de remplissage de 73 %, contre 66 % environ un mois auparavant.

    Bien que les réserves aient augmenté au cours du dernier mois, le niveau de stockage communiqué reste inférieur aux références historiques pour cette période de l’année.

    Le volume relativement limité de gaz stocké pourrait accroître l’exposition de l’Europe aux interruptions d’approvisionnement ou aux périodes de demande exceptionnellement élevée pendant l’hiver.

    Les gestionnaires régionaux des réseaux gaziers ont indiqué que les infrastructures existantes conservaient une flexibilité suffisante pour répondre à la demande au début de la saison de chauffage.

    Ils ont toutefois également averti que des restrictions sur les importations de GNL pourraient ramener les niveaux de stockage européens sous 30 % d’ici la fin de l’hiver.

    Une telle situation rendrait la région plus vulnérable à des épisodes de froid prolongés vers la fin de la saison de chauffage.

    Ces projections restent conditionnées par les futurs volumes d’importation, les conditions météorologiques et l’évolution de la consommation.

    Le recul des prix de gros du gaz vendredi traduit donc une atténuation des inquiétudes géopolitiques immédiates plutôt qu’une résolution des risques d’approvisionnement qui affectent les marchés européens de l’énergie.

    L’évolution des routes maritimes au Moyen-Orient, la disponibilité du GNL, les prévisions météorologiques et les niveaux des réserves devraient continuer d’influencer les prix du gaz européen au cours des prochains mois.
  • Les valeurs européennes des télécommunications reculent après les nouveaux projets de réseau mobile de SpaceX aux États-Unis

    Les valeurs européennes des télécommunications reculent après les nouveaux projets de réseau mobile de SpaceX aux États-Unis

    Les actions des opérateurs européens de télécommunications ont reculé vendredi après que Space Exploration Technologies (NASDAQ:SPCX), connue sous le nom de SpaceX, a annoncé un accord visant à acquérir des licences de fréquences mobiles aux États-Unis, une opération susceptible d’élargir le rôle de Starlink sur le marché des communications mobiles.

    Cette acquisition permettrait à SpaceX d’accéder à des fréquences adaptées aux réseaux mobiles terrestres, en complément de son infrastructure satellitaire existante, soulevant des interrogations sur la position concurrentielle à long terme des opérateurs traditionnels.

    Deutsche Telekom (TG:DKT) a enregistré la plus forte baisse parmi les entreprises citées, perdant 7 % à 7 h 27 GMT. Vodafone (LSE:VOD) a reculé de 3,1 %, tandis qu’Orange (EU:ORA) a cédé 2,6 %.

    Telefónica (TG:TNE5) a baissé de 2,5 %, Koninklijke (EU:PHIA) de 2,1 % et BT Group (LSE:BT.A) de 1,4 %.

    Les entreprises américaines de télécommunications ont également enregistré des baisses lors des échanges après la clôture de jeudi, à la suite des premières informations publiées par The Wall Street Journal concernant la transaction.

    AT&T (NYSE:T), Verizon (NYSE:VZ) et T-Mobile (NASDAQ:TMUS) ont toutes reculé après la publication des détails de l’acquisition envisagée.

    SpaceX a conclu un accord pour acheter un portefeuille de fréquences mobiles couvrant l’ensemble des États-Unis auprès de Grain Management, un investisseur spécialisé dans les infrastructures numériques.

    La transaction reste soumise à l’approbation de la Federal Communications Commission (FCC), l’autorité américaine de régulation des communications.

    Le portefeuille comprend jusqu’à 14 mégahertz de spectre apparié dans la bande des 800 MHz, adaptée à la fourniture de services de connectivité mobile au moyen d’infrastructures terrestres.

    Cette acquisition pourrait permettre à SpaceX d’associer son réseau satellitaire Starlink à des services mobiles terrestres conventionnels.

    Dans son communiqué, SpaceX a déclaré : « Ces fréquences basses de premier plan comblent l’une des principales lacunes techniques qui subsistent et ouvriront la voie pour faire de Starlink Mobile un acteur majeur de la téléphonie mobile aux États-Unis. »

    Le directeur général de SpaceX, Elon Musk, a qualifié l’accord de « très importante opération » dans une publication sur X.

    L’entreprise a indiqué que les fréquences acquises permettraient « un déploiement terrestre avancé », étendant la connectivité aux endroits où les signaux satellitaires peuvent être limités, notamment à l’intérieur des bâtiments.

    Contrairement aux fréquences principalement réservées aux communications satellitaires, les licences concernées par la transaction peuvent être utilisées pour fournir des services à partir d’antennes-relais de téléphonie mobile.

    L’annonce intervient après une décision prise plus tôt dans la semaine par la FCC, autorisant SpaceX à lancer jusqu’à 15 000 satellites dédiés aux communications mobiles.

    SpaceX fournit déjà depuis plus d’un an des services de connectivité mobile de base dans les zones isolées grâce à un partenariat avec T-Mobile.

    L’entreprise modernise également son réseau satellitaire avec de nouveaux appareils conçus pour transporter davantage de données.

    Cette nouvelle acquisition envisagée fait suite à un accord conclu l’année dernière pour acheter des droits sur des fréquences satellitaires auprès d’EchoStar, dans le cadre d’une transaction en numéraire et en actions évaluée à environ 17 milliards de dollars.

    SpaceX a ensuite ajouté des licences de fréquences terrestres d’EchoStar pour un montant de 2,6 milliards de dollars.

    Parallèlement, les évolutions concurrentielles se poursuivent sur le marché américain de la téléphonie mobile.

    La semaine dernière, T-Mobile, AT&T et Verizon ont créé une coentreprise destinée à étendre la couverture satellitaire dans les zones insuffisamment desservies, sans la participation de Starlink.

    T-Mobile a également supprimé les références à Starlink de ses supports promotionnels concernant son service T-Satellite.

    Ces développements témoignent d’une évolution des relations commerciales entre les opérateurs satellitaires et les fournisseurs traditionnels de réseaux mobiles, même si leurs conséquences à long terme restent incertaines.

    Le recul des actions européennes des télécommunications a coïncidé avec l’annonce des projets de SpaceX, mais aucune incidence financière directe sur les opérateurs européens n’a été établie.

    L’acquisition envisagée concerne des droits d’utilisation de fréquences aux États-Unis, et ses éventuelles conséquences concurrentielles plus larges dépendront de l’approbation réglementaire, du déploiement du réseau et du développement des services mobiles de SpaceX.

  • Les livraisons d’Airbus reculent de 1 % en septembre, Jefferies anticipe des pressions sur les résultats

    Les livraisons d’Airbus reculent de 1 % en septembre, Jefferies anticipe des pressions sur les résultats

    Airbus SE (EU:AIR) a livré 72 avions commerciaux en septembre, soit une baisse de 1 % par rapport au même mois de l’année précédente, selon une analyse de Jefferies.

    Malgré ce recul sur un an, les livraisons ont dépassé de quatre appareils les prévisions de la société de courtage, grâce à trois avions supplémentaires de la famille A320 et un A220.

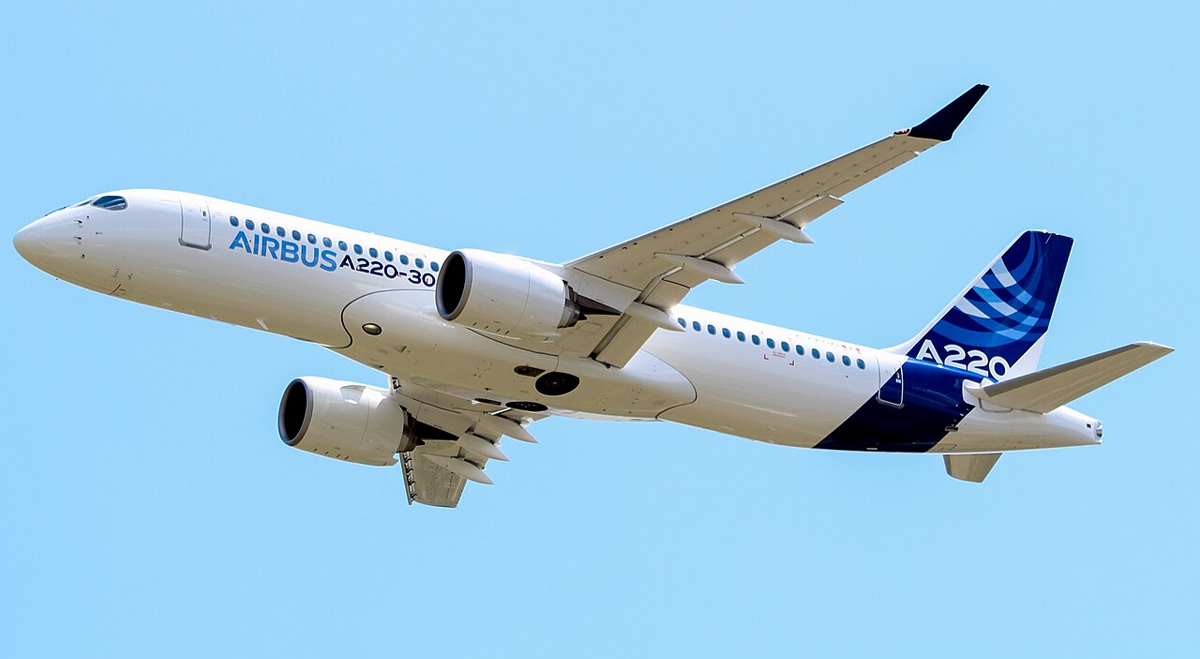
    Le constructeur aéronautique européen a livré huit A220, 59 appareils de la famille A320neo, deux A330neo et trois A350 au cours du mois.

    Les livraisons cumulées d’Airbus depuis le début de l’année ont progressé de 8 % par rapport à la période correspondante de l’année précédente.

    Jefferies a toutefois indiqué que le groupe devrait enregistrer une croissance des livraisons d’environ 13 % entre octobre et décembre pour atteindre son objectif annuel de 870 appareils.

    Les livraisons restant à effectuer soulignent l’importance de la production et des remises d’appareils aux clients au quatrième trimestre pour la réalisation de cet objectif.

    Concernant les commandes, Airbus a enregistré 17 commandes brutes en septembre et trois annulations, soit un total de 14 commandes nettes.

    Le ratio commandes nettes sur livraisons depuis le début de l’année s’établissait à 2,02, ce qui signifie que les commandes nettes reçues au cours de la période représentaient environ le double du nombre d’appareils livrés.

    À la fin du troisième trimestre, Airbus détenait 66 avions achevés en attente de livraison, soit une augmentation de 23 appareils par rapport à la fin du deuxième trimestre.

    Jefferies a identifié cette hausse des stocks d’avions comme un facteur susceptible d’influencer la génération de trésorerie du constructeur.

    Les appareils fabriqués mais non encore livrés peuvent retarder l’encaissement des paiements correspondants des clients, ce qui affecte le calendrier des flux de trésorerie.

    La société de courtage estime également qu’Airbus détenait entre 35 et 40 cellules d’avions inachevées en stock, en plus des appareils terminés en attente de livraison.

    Sur l’ensemble du troisième trimestre, Airbus a livré cinq avions de moins qu’au cours de la période correspondante de 2025.

    La composition des livraisons a également évolué, les A321 représentant 64 % des livraisons de la famille A320 durant le trimestre, contre 67 % au troisième trimestre de l’année précédente.

    Jefferies a souligné que la diminution de la proportion d’A321 avait contribué à une composition des livraisons moins favorable.

    Les variations des volumes livrés et des modèles d’avions peuvent influencer la rentabilité des activités d’aviation commerciale d’Airbus, les différents appareils générant des contributions variables au chiffre d’affaires et aux résultats.

    Compte tenu des livraisons du troisième trimestre, de la composition des appareils et de certains facteurs techniques, Jefferies estime que la division Airbus Commercial pourrait subir un impact négatif sur son résultat avant intérêts et impôts (EBIT) compris entre 100 et 200 millions d’euros au cours du trimestre.

    La société de courtage a également averti que l’augmentation de 23 avions achevés en stock pendant le trimestre pourrait exercer une pression sur les flux de trésorerie.

    Ces projections correspondent aux estimations de Jefferies et ne constituent pas des résultats financiers confirmés par Airbus.

    Les performances du constructeur au quatrième trimestre seront déterminantes pour évaluer sa capacité à atteindre son objectif annuel de livraisons, tout en maîtrisant ses stocks d’avions et ses besoins en fonds de roulement.

    À propos d’Airbus

    Airbus SE (EU:AIR) est un groupe aéronautique et de défense européen spécialisé dans la fabrication d’avions commerciaux, d’hélicoptères et de systèmes militaires et spatiaux.

    Sa gamme d’avions commerciaux comprend les familles A220, A320, A330 et A350, destinées aux compagnies aériennes et aux opérateurs du monde entier.

    Les performances financières du groupe dépendent notamment des cadences de production, des livraisons, des commandes, des conditions d’approvisionnement et du calendrier des paiements des clients.

  • Orange recule de 2,5 % en Bourse après l’accord de SpaceX sur les fréquences et dans un contexte de tensions sur les marchés français

    Orange recule de 2,5 % en Bourse après l’accord de SpaceX sur les fréquences et dans un contexte de tensions sur les marchés français

    Les actions Orange (EU:ORA) ont reculé de 2,5 % à 13,88 euros vendredi, alors que les investisseurs évaluaient les conséquences concurrentielles potentielles d’une acquisition de fréquences par SpaceX, ainsi que les perspectives de résultats du groupe français de télécommunications et l’évolution des marchés financiers.

    La baisse est intervenue après l’annonce d’un accord conclu par SpaceX pour acquérir un portefeuille de fréquences mobiles en bande basse aux États-Unis, soulevant des interrogations sur le développement potentiel des services de communication par satellite.

    Cette opération a attiré l’attention sur une possible intensification, à plus long terme, de la concurrence entre les fournisseurs de connectivité satellitaire et les opérateurs traditionnels de réseaux mobiles, notamment en Europe.

    Toutefois, les conséquences commerciales directes de cette acquisition de fréquences américaines pour Orange demeurent incertaines.

    Le recul du titre intervient également dans un contexte de prévisions prudentes de certains analystes concernant les performances financières du groupe.

    En septembre, Morgan Stanley a abaissé sa recommandation sur Orange à « Sous-pondérer » et fixé un objectif de cours de 15 euros par action.

    L’analyse de la banque portait notamment sur les perspectives de ralentissement de la croissance des résultats des activités françaises d’Orange.

    Morgan Stanley anticipait une décélération importante de la croissance du résultat avant intérêts, impôts, dépréciations et amortissements après loyers (EBITDAaL) à l’horizon 2027.

    L’établissement identifiait la diminution des revenus de gros et la réduction des économies sur les coûts de personnel comme des facteurs susceptibles de peser sur la rentabilité.

    Morgan Stanley a également adopté des hypothèses plus prudentes concernant MasOrange, la coentreprise de télécommunications présente en Espagne.

    Ses préoccupations portaient notamment sur l’intensification de la concurrence sur le marché espagnol et ses éventuelles conséquences sur les performances opérationnelles de la coentreprise.

    La banque estimait par ailleurs qu’une partie des avantages attendus d’une éventuelle consolidation du secteur français des télécommunications était déjà intégrée dans le cours de l’action Orange.

    Parallèlement à ces facteurs propres à l’entreprise, les actions françaises ont subi les effets des tensions sur les marchés obligataires.

    Le CAC 40 a atteint cette semaine son plus bas niveau depuis plus de six mois, les investisseurs évaluant les perspectives budgétaires de la France et les conséquences potentielles de coûts d’emprunt souverains élevés.

    La dette publique française devrait approcher 120 % du produit intérieur brut, tandis que les incertitudes politiques alimentent les interrogations sur la mise en œuvre des réductions de dépenses envisagées.

    Les ventes d’obligations d’État françaises ont contribué à la hausse des rendements, reflétant les préoccupations concernant la situation budgétaire et les besoins de financement du pays.

    La volatilité des marchés de l’énergie liée aux tensions au Moyen-Orient a également influencé les anticipations d’inflation et le sentiment sur les marchés obligataires.

    Les déclarations du gouverneur de la Banque de France indiquant que le pays n’avait pas besoin d’une intervention de la Banque centrale européenne ont également alimenté les discussions sur les conditions de financement souverain.

    La hausse des taux d’intérêt de marché peut affecter les coûts de financement et la valorisation des entreprises ayant des besoins d’emprunt importants, même si l’incidence précise sur le coût du capital d’Orange n’a pas été établie dans les informations disponibles.

    Le recul de l’action Orange a rapproché le titre de son plus bas niveau sur 52 semaines, situé à 13,43 euros.

    Les opinions des analystes restent contrastées, JPMorgan maintenant une recommandation « Surpondérer », à l’inverse de l’évaluation « Sous-pondérer » de Morgan Stanley.

    L’objectif de cours moyen du consensus des analystes demeure également supérieur au cours actuel, même si ces estimations peuvent évoluer en fonction des perspectives de résultats et des conditions de marché.

    Les performances d’Orange continueront de dépendre de l’évolution de ses activités françaises, de la concurrence en Espagne, des conditions de financement et des éventuelles transformations du marché des télécommunications.

    Il n’est pas possible de déterminer de manière indépendante dans quelle mesure la baisse de vendredi résulte des développements propres à l’entreprise, de l’opération de SpaceX ou des conditions générales de marché.

    À propos d’Orange

    Orange (EU:ORA) est un groupe français de télécommunications proposant des services mobiles, d’accès fixe à Internet et de communications numériques aux particuliers et aux entreprises.

    Le groupe exerce ses activités en France et sur plusieurs marchés internationaux, notamment en Espagne à travers sa coentreprise MasOrange.

    Ses activités comprennent la connectivité mobile, les infrastructures haut débit et les services de télécommunications aux entreprises. Ses performances financières dépendent notamment de l’évolution de sa clientèle, de la concurrence, des investissements dans les réseaux et des coûts d’exploitation.

  • Les rendements obligataires français se stabilisent près de leurs sommets pluriannuels sur fond d’inquiétudes budgétaires

    Les rendements obligataires français se stabilisent près de leurs sommets pluriannuels sur fond d’inquiétudes budgétaires

    Les rendements des obligations d’État françaises ont montré des signes de stabilisation vendredi après les fortes hausses enregistrées en début de semaine. Les coûts d’emprunt de la France et de plusieurs pays d’Europe du Sud sont toutefois restés proches de leurs plus hauts niveaux depuis plusieurs années, dans un contexte de préoccupations concernant les finances publiques et les perspectives de politique monétaire européenne.

    Le rendement de l’obligation assimilable du Trésor (OAT) française à 10 ans évoluait autour de 4,897 %, restant proche de son niveau le plus élevé depuis 2002.

    Les rendements des obligations françaises à deux ans demeuraient également élevés, même si les titres à court terme se dirigeaient vers leur première baisse hebdomadaire en neuf semaines.

    Une telle évolution mettrait fin à la plus longue série de hausses hebdomadaires des rendements français à deux ans depuis 2022.

    Cette modération intervient après une période de ventes sur les marchés européens de la dette souveraine, durant laquelle les investisseurs ont réévalué les besoins de financement des États, les risques budgétaires et les conséquences du durcissement des conditions financières.

    La situation des finances publiques françaises est restée au centre des préoccupations, avec un ratio dette publique/PIB proche de 120 % et un déficit budgétaire prévu à 5,4 % du produit intérieur brut en 2026.

    Ce déficit prévisionnel demeure supérieur au seuil de référence de 3 % fixé par l’Union européenne, alimentant les interrogations sur le rythme de l’assainissement budgétaire.

    Les coûts d’emprunt français ont également continué d’afficher un écart important par rapport aux obligations d’État allemandes de maturité comparable, reflétant les différences de perception du risque souverain et des situations budgétaires.

    Les tensions se sont étendues à d’autres marchés obligataires de la zone euro au cours de la semaine.

    Le rendement de l’obligation d’État italienne de référence à 10 ans a atteint son niveau le plus élevé depuis le milieu de l’année 2023, avant de revenir aux environs de 4,95 %.

    Les rendements des obligations souveraines grecques à 10 ans sont également restés proches des niveaux observés pour la dernière fois à la fin de 2023.

    Ces mouvements montrent que les préoccupations concernant les coûts de financement souverain ne se limitent pas à la France, même si les situations budgétaires et économiques diffèrent d’un pays à l’autre.

    Plus tôt dans la semaine, les obligations françaises avaient temporairement bénéficié de la présentation d’une proposition budgétaire par Marine Le Pen visant à réduire le déficit public.

    Marine Le Pen a présenté un programme prévoyant de ramener le déficit à 3 % du PIB d’ici 2030, grâce à environ 140 milliards d’euros de réductions nettes des dépenses.

    Ces propositions ont retenu l’attention des investisseurs obligataires, mais des interrogations subsistent quant à leur faisabilité politique et à leur mise en œuvre.

    La fragmentation de l’Assemblée nationale et l’approche de l’élection présidentielle de 2027 figurent parmi les facteurs d’incertitude entourant la possibilité d’adopter des mesures budgétaires d’envergure.

    Par ailleurs, le gouverneur de la Banque de France, Emmanuel Moulin, a qualifié la situation économique du pays de « sérieuse », tout en indiquant que la France n’avait pas besoin de mécanismes de soutien de la Banque centrale européenne.

    Ses déclarations interviennent alors que les investisseurs continuent d’évaluer les pressions supplémentaires que des coûts d’emprunt élevés pourraient exercer sur les finances publiques.

    Les obligations d’État allemandes, qui constituent une référence pour les marchés de dette souveraine de la zone euro, ont enregistré des variations relativement limitées.

    Le rendement du Bund allemand à 10 ans s’est maintenu autour de 3,498 %, en dessous des rendements équivalents observés en France, en Italie et en Grèce.

    Le rendement des obligations allemandes à deux ans s’établissait à environ 3,055 %.

    La demande de titres de dette publique allemande est restée relativement soutenue, reflétant leur rôle d’actif de référence sur les marchés obligataires européens.

    Les investisseurs ont également continué d’évaluer les perspectives de politique monétaire de la Banque centrale européenne dans un environnement marqué par des prix de l’énergie élevés et une augmentation des coûts de financement des États.

    Les anticipations de marché suggèrent une approche prudente de la BCE, fondée sur l’évolution des données économiques, les responsables monétaires devant prendre en compte à la fois l’inflation et les effets du resserrement des conditions de financement.

    La stabilisation relative des rendements obligataires français vendredi intervient après plusieurs séances de volatilité, mais les coûts d’emprunt restent élevés dans plusieurs pays de la zone euro.

    L’évolution de la politique budgétaire française, des marchés européens de dette publique et des anticipations concernant les taux directeurs de la BCE devrait continuer d’influencer les investisseurs obligataires.

  • Renault confirme ses objectifs annuels et prévoit une marge opérationnelle proche de 5 %

    Renault confirme ses objectifs annuels et prévoit une marge opérationnelle proche de 5 %

    Renault (LSE:RNO) a confirmé ses prévisions financières annuelles, indiquant que sa marge opérationnelle devrait se situer dans le bas de sa fourchette cible, autour de 5 %, tout en maintenant son objectif de flux de trésorerie disponible d’un milliard d’euros.

    Le constructeur automobile français a communiqué ces informations vendredi lors d’une conférence téléphonique précédant la clôture de sa période de publication financière, animée par Florent Chaix, directeur des relations investisseurs.

    Renault a réaffirmé sa prévision de marge opérationnelle d’environ 5,5 %, tout en précisant que le résultat final devrait plutôt se rapprocher de 5 %.

    L’action du groupe a progressé de 0,7 % à l’ouverture du marché après cette communication.

    Lors de la conférence, Renault a indiqué que les volumes de ventes aux concessionnaires évoluaient globalement au même rythme que les ventes aux clients finaux, les deux indicateurs affichant une baisse d’environ 6 % à 7 %.

    La marque Dacia a continué de peser sur les volumes globaux du groupe, notamment en raison d’une offre encore limitée de véhicules électrifiés.

    Renault a également signalé un effet légèrement négatif lié à la réduction des stocks chez les concessionnaires indépendants, qui a contribué au recul des volumes de ventes en gros.

    Malgré la diminution des ventes de véhicules, le constructeur a indiqué que l’évolution du mix produit, les prix de vente et les ventes aux partenaires avaient partiellement compensé cette baisse.

    Dans ce contexte, Renault estime que le chiffre d’affaires automobile du troisième trimestre pourrait reculer d’environ 2 %, soit une contraction moins importante que celle des volumes de véhicules.

    La division de financement automobile du groupe a poursuivi sa croissance, mais à un rythme plus modéré après avoir enregistré des progressions à deux chiffres au premier semestre.

    Renault a également maintenu ses hypothèses concernant les coûts des matières premières, confirmant un impact attendu d’environ 400 millions d’euros au second semestre.

    Le constructeur a précisé qu’une partie de ces effets serait reportée à 2027, contrairement à certains concurrents qui ont signalé une accélération des pressions sur les coûts des matières premières dès le troisième trimestre.

    Concernant les charges réglementaires, Renault a indiqué ne pas prévoir de reprise des provisions précédemment comptabilisées au titre des exigences relatives aux émissions de dioxyde de carbone.

    Le groupe a également confirmé que son carnet de commandes représentait toujours environ deux mois de ventes, fournissant une indication sur le niveau actuel de la demande.

    Les initiatives de réduction des coûts progressent conformément aux plans existants, sans modification annoncée du programme en cours.

    Les perspectives annuelles de Renault restent donc inchangées, même si la direction anticipe une rentabilité opérationnelle située dans le bas de la fourchette précédemment communiquée.

    Les résultats du constructeur continueront de dépendre de la demande automobile, du mix produit, des conditions tarifaires, des coûts de production et de la mise en œuvre de ses mesures d’efficacité opérationnelle.

    À propos de Renault

    Renault (LSE:RNO) est un constructeur automobile français spécialisé dans la conception, la fabrication et la commercialisation de voitures particulières et de véhicules utilitaires.

    Le groupe exerce ses activités à travers plusieurs marques, notamment Renault et Dacia, et propose des véhicules thermiques, hybrides et électriques.

    Ses activités comprennent également des services de financement automobile, tandis que ses performances financières dépendent notamment des volumes de ventes, des prix, des coûts de production et des exigences réglementaires.

  • Bureau Veritas gagne 2,8 % en Bourse après un relèvement de recommandation de Citi et une révision des prévisions pour 2027

    Bureau Veritas gagne 2,8 % en Bourse après un relèvement de recommandation de Citi et une révision des prévisions pour 2027

    Les actions Bureau Veritas (EU:BVI) ont progressé de 2,8 % vendredi après que Citi a relevé sa recommandation sur le groupe français d’essais, d’inspection et de certification à « Acheter », contre « Neutre » auparavant, en mettant en avant les bénéfices attendus des acquisitions, l’amélioration des marges opérationnelles et une croissance organique plus soutenue.

    Le titre affichait cette hausse à 8 h 15 GMT, après avoir clôturé à 26,16 euros le 8 octobre.

    Citi a légèrement relevé son objectif de cours à 31,54 euros, contre 31,44 euros précédemment, ce qui représente un potentiel de hausse estimé à 20,6 % par rapport au dernier cours de clôture.

    En intégrant un rendement du dividende estimé à 3,9 %, l’établissement calcule un rendement total potentiel de 24,5 %.

    Cette nouvelle recommandation repose sur l’hypothèse selon laquelle Bureau Veritas pourrait atteindre une marge opérationnelle ajustée (EBIT) de 17,14 % en 2027, contre une estimation consensuelle de 16,65 % selon Visible Alpha.

    Citi a également relevé sa prévision d’EBIT ajusté pour 2027 à 1,28 milliard d’euros, contre 1,24 milliard d’euros auparavant.

    Cette révision intègre une marge opérationnelle supérieure d’environ 30 points de base à la précédente estimation, une croissance organique plus élevée et une contribution plus favorable des effets de change.

    La banque prévoit désormais une croissance organique de 6,3 % en 2027, contre une estimation précédente de 5,5 % et un consensus de marché de 6,1 %.

    Citi a qualifié les estimations du consensus de « disparates », soulignant les différences de traitement entre analystes concernant les cessions d’activités envisagées par le groupe.

    Les acquisitions constituent un autre élément de la révision des prévisions.

    Depuis le début de l’année 2024, Bureau Veritas a consacré au moins 823 millions d’euros à des acquisitions, notamment celle de Lotusworks. Ces opérations ont apporté environ 413 millions d’euros de chiffre d’affaires et 49 millions d’euros d’EBITA.

    Citi suppose que les entreprises acquises atteindront l’objectif de rendement des investissements fixé par Bureau Veritas, compris entre 15 % et 20 %, sur une période de trois à cinq ans.

    Sur cette base, la banque estime que les améliorations liées aux acquisitions pourraient contribuer entre 26 et 64 millions d’euros par an à l’EBIT sur la période 2027-2028.

    À titre de comparaison, le consensus de marché prévoit une augmentation de l’EBIT d’environ 62 millions d’euros en 2027 et de 85 millions d’euros en 2028.

    Une part importante du chiffre d’affaires acquis est concentrée dans la division Bâtiments et Infrastructures, pour laquelle Citi anticipe un EBIT ajusté de 392 millions d’euros en 2027, contre 355 millions d’euros selon le consensus.

    L’établissement prévoit également que les variations de change contribueront positivement à hauteur d’environ 1,7 % au chiffre d’affaires en 2027, contre une hypothèse de 0,6 % retenue par le consensus.

    Cette évolution marquerait un changement par rapport aux années précédentes, durant lesquelles les effets de change avaient pesé sur le chiffre d’affaires publié.

    Dans la division Industrie, Citi anticipe une reprise après les interruptions d’activités d’inspection liées à l’énergie et une baisse de 55 points de base des marges organiques au premier semestre 2026, attribuée aux perturbations provoquées par les conflits armés.

    La division Certification devrait également bénéficier d’une augmentation des activités de renouvellement des certifications en 2027.

    Citi prévoit une croissance organique de 10 % pour cette activité, contre 7,1 % selon le consensus de marché.

    Concernant la valorisation, la banque indique que Bureau Veritas se négocie à environ 12 fois son ratio valeur d’entreprise sur EBIT prévisionnel, situant ce multiple dans le décile inférieur de sa fourchette historique depuis début 2009.

    Citi estime également que le titre présente une décote d’environ 30 % par rapport à la valorisation moyenne de Bureau Veritas et SGS, un niveau proche des décotes les plus importantes observées sur cette période.

    Son nouvel objectif de cours repose sur un multiple de 13 fois l’EBIT prévu pour 2027.

    Dans ses différents scénarios de valorisation, Citi retient un cours de 35,30 euros dans l’hypothèse la plus favorable et de 23,70 euros dans l’hypothèse la moins favorable.

    La banque considère que d’éventuelles révisions à la hausse des prévisions de résultats du marché au cours des 12 à 24 prochains mois pourraient constituer un facteur de soutien pour le titre.

    Citi souligne toutefois plusieurs risques, notamment un ralentissement macroéconomique, des perturbations géopolitiques, des rendements d’acquisitions inférieurs aux attentes, des évolutions politiques en France et d’éventuelles pressions tarifaires liées à l’intelligence artificielle.

    L’établissement a également indiqué avoir perçu des rémunérations de Bureau Veritas pour des prestations autres que des services de banque d’investissement au cours des 12 derniers mois.

    Les projections de Citi restent des estimations d’analyste, susceptibles d’évoluer en fonction des conditions de marché, des performances opérationnelles et de la capacité du groupe à atteindre les rendements attendus de ses acquisitions.

    À propos de Bureau Veritas

    Bureau Veritas (EU:BVI) est un groupe international français spécialisé dans les services d’essais, d’inspection et de certification.

    L’entreprise intervient notamment dans les secteurs du bâtiment et des infrastructures, de l’industrie et de la certification, en accompagnant les organisations dans l’évaluation de leur conformité aux exigences techniques, réglementaires et de qualité.

    Ses activités comprennent l’inspection, l’audit, les essais et la certification, avec un développement reposant à la fois sur les acquisitions et la croissance organique.

  • Les contrats à terme de Wall Street reculent face à la flambée du pétrole et aux tensions avec l’Iran : Dow Jones, S&P, Nasdaq

    Les contrats à terme de Wall Street reculent face à la flambée du pétrole et aux tensions avec l’Iran : Dow Jones, S&P, Nasdaq

    Les contrats à terme sur les principaux indices américains annonçaient une ouverture en baisse jeudi, alors que la forte remontée des prix du pétrole alimentait les inquiétudes concernant une escalade des tensions au Moyen-Orient, la persistance de l’inflation et la possibilité de nouvelles hausses des taux d’intérêt.

    Les contrats à terme sur le pétrole brut américain ont progressé de près de 5 %, tandis que le Brent est repassé au-dessus de 100 dollars le baril après des informations selon lesquelles Washington envisagerait de reprendre des opérations militaires contre l’Iran.

    Selon NBC News, le président Donald Trump et ses conseillers à la sécurité nationale auraient discuté de la possibilité de relancer des opérations militaires américaines de grande ampleur en Iran dans les prochaines semaines.

    Le reportage, qui cite un responsable américain et une autre personne informée des discussions, indique que des frappes avant les élections de mi-mandat du mois prochain figuraient parmi les options examinées.

    Séparément, Axios a rapporté que le Pentagone aurait demandé au Commandement central des États-Unis de se préparer à une éventuelle reprise d’opérations militaires majeures en Iran.

    Les cours du pétrole ont également été soutenus par la poursuite des attaques contre des pétroliers au Moyen-Orient et par les inquiétudes concernant de possibles perturbations de la production énergétique dans le golfe du Mexique en raison des ouragans.

    La hausse du pétrole et des rendements obligataires pèse sur les marchés

    La nouvelle progression des cours du brut a accentué les préoccupations inflationnistes, contribuant à une nouvelle hausse des rendements des obligations du Trésor américain.

    Les marchés obligataires ont connu une forte volatilité, les investisseurs réévaluant la probabilité d’un nouveau resserrement monétaire de la Réserve fédérale.

    L’augmentation des coûts énergétiques pourrait compliquer les efforts visant à maîtriser l’inflation et inciter les responsables monétaires à maintenir des taux d’intérêt restrictifs plus longtemps.

    Dan Coatsworth, responsable des marchés chez AJ Bell, a averti que de nouvelles hausses des prix du pétrole pourraient provoquer davantage de turbulences sur les marchés financiers.

    « Plus le prix du pétrole augmente, plus il faut s’attendre à de la volatilité sur les marchés financiers », a déclaré Coatsworth. « Les investisseurs obligataires ont clairement montré qu’ils s’inquiètent de la possibilité qu’une hausse de l’inflation entraîne une augmentation des taux d’intérêt et, potentiellement, des difficultés économiques. »

    Il a également souligné la différence entre les réactions récentes des investisseurs en actions et de ceux du marché obligataire.

    « Les investisseurs en actions sont restés relativement sereins par rapport aux investisseurs obligataires, grâce aux nouvelles positives des entreprises qui ont soutenu le moral des marchés », a-t-il ajouté. « Mais cette situation pourrait ne pas durer si la hausse des coûts commence à réduire les bénéfices des entreprises. »

    Ces commentaires reflètent les inquiétudes croissantes concernant les conséquences potentielles de l’augmentation des coûts de financement et de l’énergie sur les résultats des sociétés.

    Wall Street réduit ses pertes mais termine dans le rouge

    Wall Street a terminé la séance de mercredi en baisse, même si les principaux indices ont nettement rebondi par rapport à leurs points bas.

    Le Nasdaq Composite, à forte composante technologique, a perdu 61,20 points, soit 0,2 %, pour clôturer à 27 538,69 points, après avoir reculé jusqu’à 0,9 % en début de séance.

    Le S&P 500 a cédé 17,16 points, soit 0,2 %, à 7 801,77 points, tandis que le Dow Jones Industrial Average a reculé de 341,41 points, soit 0,7 %, pour terminer à 51 179,87 points.

    Ces baisses sont intervenues après quatre séances consécutives de hausse qui avaient porté le Nasdaq et le S&P 500 à de nouveaux records de clôture.

    Une partie des ventes initiales semble avoir résulté de prises de bénéfices après la récente progression des marchés.

    Les investisseurs ont également réagi au rebond des rendements des obligations du Trésor, le taux de référence à dix ans retrouvant des niveaux observés pour la dernière fois en 2002 après son repli de mardi.

    Les rendements se sont toutefois ensuite éloignés de leurs sommets intrajournaliers, permettant aux actions américaines de récupérer une partie de leurs pertes.

    Une forte demande lors d’une adjudication du Trésor contribue à stabiliser les échanges

    Le redressement des actions américaines a été en partie soutenu par une demande supérieure aux attentes lors d’une adjudication du département du Trésor.

    Le gouvernement américain a placé pour 39 milliards de dollars d’obligations à dix ans, avec une demande nettement supérieure à la moyenne.

    Cette adjudication a contribué à réduire la pression sur les prix obligataires et à faire reculer les rendements par rapport à leurs plus hauts niveaux de la séance.

    Les prix du pétrole ont également inversé leur progression initiale, apportant un soutien supplémentaire aux marchés actions.

    Les contrats à terme sur le brut américain ont terminé mercredi en baisse de 1,3 %, après avoir gagné jusqu’à 1,7 % plus tôt dans la séance.

    Ce retournement a temporairement atténué les inquiétudes concernant l’inflation liée à l’énergie, mais la nouvelle flambée des cours jeudi a remis ces préoccupations au premier plan.

    Les minutes de la Fed signalent une nouvelle hausse possible des taux

    Les investisseurs ont également analysé le compte rendu de la réunion de septembre de la Réserve fédérale, qui montre que la plupart des responsables monétaires anticipent une nouvelle hausse des taux d’intérêt avant la fin de 2026.

    Le document indique : « La plupart des participants ont estimé qu’une nouvelle augmentation de la fourchette cible du taux des fonds fédéraux serait probablement appropriée d’ici la fin de l’année. »

    Le compte rendu ne précise toutefois pas à quel moment cette hausse pourrait intervenir.

    Les responsables ont également insisté sur la nécessité de conserver une approche flexible face à l’évolution de la conjoncture économique.

    Le document précise « qu’ils abordaient chaque réunion avec un esprit ouvert et que les décisions prises lors des prochaines réunions dépendraient des nouvelles informations disponibles, de leurs implications pour les perspectives économiques et de l’équilibre des risques. »

    L’absence de calendrier précis semble avoir limité la réaction immédiate des marchés, même si les anticipations d’un nouveau resserrement monétaire continuent d’influencer les rendements obligataires et les valorisations boursières.

    Les valeurs aurifères et financières parmi les plus fortes baisses

    Malgré le redressement des principaux indices durant la séance de mercredi, plusieurs secteurs ont continué d’enregistrer des pertes importantes.

    Les sociétés minières aurifères ont été particulièrement pénalisées par la forte baisse du prix de l’or.

    L’indice NYSE Arca Gold Bugs a chuté de 3,5 %, atteignant son plus bas niveau de clôture depuis deux mois.

    Les sociétés de courtage ont également subi d’importantes pressions vendeuses, l’indice NYSE Arca Broker/Dealer reculant de 2,6 %.

    Les secteurs de la construction résidentielle, des services pétroliers et des compagnies aériennes ont enregistré des baisses marquées, reflétant les préoccupations concernant la conjoncture économique et l’augmentation des coûts.

    Les valeurs pharmaceutiques ont évolué à contre-courant, affichant de solides gains malgré la faiblesse d’une grande partie du marché.

    Les perspectives pour la séance de jeudi restent dominées par la nouvelle hausse des cours du pétrole, les développements concernant l’Iran et les attentes relatives aux taux d’intérêt américains.

    Les investisseurs surveilleront la possibilité que l’augmentation des coûts énergétiques et des rendements des obligations du Trésor exerce de nouvelles pressions sur les actions après leur récente progression vers des niveaux records.

  • Les Bourses européennes reculent face à la hausse des rendements obligataires et du pétrole : DAX, CAC, FTSE100

    Les Bourses européennes reculent face à la hausse des rendements obligataires et du pétrole : DAX, CAC, FTSE100

    Les marchés boursiers européens ont évolué en baisse jeudi, alors que la hausse des rendements des obligations d’État et la forte progression des cours du pétrole ont ravivé les inquiétudes concernant l’inflation et les perspectives des taux d’intérêt.

    Les contrats à terme sur le Brent ont dépassé 104 dollars le baril après des informations selon lesquelles la Maison-Blanche aurait demandé au Pentagone de préparer des options de frappes militaires contre l’Iran, susceptibles d’être mises en œuvre avant les élections américaines de mi-mandat.

    Ces informations ont renforcé les craintes d’une possible escalade des tensions entre Washington et Téhéran, alimentant les préoccupations concernant d’éventuelles perturbations de l’approvisionnement énergétique.

    Parallèlement, les rendements des obligations du Trésor américain se sont rapprochés de leurs plus hauts niveaux depuis plusieurs décennies, après la publication du compte rendu de la réunion de septembre de la Réserve fédérale.

    Ce document a révélé un soutien unanime à une nouvelle hausse des taux d’intérêt avant la fin de 2026.

    Le rendement des obligations américaines à dix ans s’est approché de 5,32 %, tandis que celui des titres à trente ans évoluait autour de 5,71 %.

    La combinaison de coûts de financement plus élevés et de prix de l’énergie en hausse a pesé sur le sentiment des investisseurs sur les marchés actions européens.

    Les exportations allemandes reculent et les indices européens perdent du terrain

    Les actions européennes ont également été pénalisées par des statistiques commerciales allemandes inférieures aux attentes.

    Selon l’Office fédéral allemand de la statistique, Destatis, les exportations ont diminué de manière inattendue de 0,8 % en août par rapport au mois précédent, après une baisse de 0,5 % en juillet.

    Les importations ont progressé de 0,9 % en août, après avoir reculé de 5,5 % le mois précédent.

    Ces chiffres ont accentué les inquiétudes concernant les perspectives de la première économie européenne, dans un contexte de coûts de financement élevés et d’incertitudes entourant le commerce mondial.

    L’indice allemand DAX a perdu 0,9 %, tandis que le CAC 40 français a reculé de 0,4 %. À Londres, le FTSE 100 a cédé 0,1 %.

    Les valeurs bancaires ont figuré parmi les principales baisses, alors que les rendements des obligations souveraines de la zone euro se rapprochaient de leurs récents sommets.

    Les actions de Commerzbank, BNP Paribas et Lloyds Bank ont reculé, les investisseurs évaluant les conséquences de la hausse des rendements et de la persistance des pressions inflationnistes.

    Argenx, Bayer et Vodafone en baisse

    Parmi les valeurs individuelles, Argenx (NASDAQ:ARGX) a enregistré une forte chute après avoir annoncé l’arrêt de son essai clinique de phase 3 UNITY.

    Le groupe biopharmaceutique belgo-néerlandais, spécialisé dans l’immunologie, a indiqué avoir interrompu l’étude évaluant l’efgartigimod SC chez les adultes atteints du syndrome de Sjögren modéré à sévère.

    Cette annonce a fortement pesé sur le titre, les investisseurs évaluant ses conséquences pour le programme de développement clinique de l’entreprise.

    Bayer (TG:BAYN) a également reculé, malgré l’annonce de l’acceptation par la Food and Drug Administration américaine de sa demande supplémentaire d’autorisation de mise sur le marché pour KERENDIA.

    Les actions du groupe pharmaceutique et biotechnologique allemand ont perdu du terrain dans un contexte de faiblesse générale des marchés.

    Vodafone (LSE:VOD) a également terminé en baisse après avoir relevé son objectif d’économies pour son activité britannique de télécommunications issue de la fusion.

    Les valeurs énergétiques progressent avec un Brent en hausse de près de 4 %

    Les groupes énergétiques ont figuré parmi les valeurs les plus solides de la séance, soutenus par la forte progression des prix du pétrole.

    BP (LSE:BP.), Shell (LSE:SHEL) et TotalEnergies (EU:TTE) ont gagné du terrain alors que le Brent progressait de près de 4 %, porté par les craintes d’une possible escalade du conflit impliquant les États-Unis et l’Iran.

    La hausse des cours pétroliers est intervenue après des informations selon lesquelles les autorités américaines examineraient plusieurs options militaires contre Téhéran.

    Les investisseurs ont évalué les conséquences potentielles pour l’approvisionnement mondial en pétrole, compte tenu notamment de l’importance de la production énergétique et des routes de transport du Moyen-Orient.

    L’augmentation des prix du brut a soutenu les principaux producteurs énergétiques européens, tout en alimentant les préoccupations plus générales concernant l’inflation et les taux d’intérêt.

    Tesco et Imperial Brands soutenus par leurs annonces

    Plusieurs sociétés cotées au Royaume-Uni ont progressé après avoir communiqué de nouvelles informations concernant leurs perspectives financières et leurs programmes de rémunération des actionnaires.

    Tesco (LSE:TSCO) a gagné du terrain après que le groupe de distribution a légèrement relevé ses prévisions de bénéfices et augmenté le montant de son programme de rachat d’actions.

    Cette annonce a soutenu le titre du distributeur malgré le recul général des marchés européens.

    Imperial Brands (LSE:IMB) a également progressé après avoir confirmé ses prévisions financières annuelles et annoncé son intention de racheter pour 1,5 milliard de livres sterling de ses propres actions au cours de l’exercice 2027.

    Par ailleurs, la société d’investissement Aberdeen (LSE:ABDN), basée à Édimbourg, a progressé après avoir annoncé son intention de réduire sa participation dans l’assureur Standard Life (LSE:SDLF).

    Aberdeen prévoit de ramener sa participation de 10,3 % à 5,2 %, tandis que les actions de Standard Life ont reculé à la suite de cette annonce.

    Le groupe danois de biotechnologie Bavarian Nordic (TG:BV3) a également enregistré une forte hausse après avoir relevé ses prévisions financières pour l’ensemble de l’exercice.

    Dans l’ensemble, les marchés européens sont restés sous pression en raison de la hausse des rendements obligataires, de l’augmentation des prix du pétrole et de statistiques économiques décevantes, même si plusieurs annonces d’entreprises ont soutenu certaines valeurs.

  • Les prix de l’or se stabilisent après un plus bas de deux mois, les investisseurs surveillant les taux de la Fed

    Les prix de l’or se stabilisent après un plus bas de deux mois, les investisseurs surveillant les taux de la Fed

    Les cours de l’or ont légèrement rebondi jeudi après être tombés, lors de la séance précédente, à leur niveau le plus bas depuis début août, les investisseurs évaluant la possibilité de nouvelles hausses des taux d’intérêt américains dans un contexte de tensions géopolitiques persistantes au Moyen-Orient.

    À 04h42, heure de l’Est (08h42 GMT), l’or au comptant a progressé de 0,3 % pour atteindre 4 123,76 dollars l’once, tandis que les contrats à terme américains sur l’or ont gagné 0,2 % à 4 148,30 dollars l’once.

    Ce redressement est intervenu dans un contexte de nouvelles préoccupations concernant les approvisionnements énergétiques, après l’intensification des attaques iraniennes contre les pétroliers traversant le détroit d’Ormuz, une voie essentielle pour le transport international de pétrole.

    Selon plusieurs médias, la Maison-Blanche envisagerait également d’éventuelles frappes militaires contre des cibles iraniennes avant les élections américaines de mi-mandat prévues en novembre.

    Bien que les expéditions de pétrole en provenance du Moyen-Orient aient brièvement retrouvé leurs niveaux d’avant le conflit en septembre, les nouvelles menaces sécuritaires dans le détroit d’Ormuz et le détroit voisin de Bab el-Mandeb ont porté les coûts du transport maritime à des niveaux records.

    Neil Welsh, responsable des métaux chez Britannia Global Markets, a souligné la persistance des incertitudes diplomatiques liées au conflit.

    « Sur le plan géopolitique, les négociations nucléaires entre les États-Unis et l’Iran restent dans l’impasse, les désaccords sur les droits d’enrichissement de l’uranium continuant de bloquer les progrès, tandis que l’incertitude persiste dans l’ensemble du Moyen-Orient », a déclaré Welsh dans une note.

    La tempête sur la côte américaine du golfe du Mexique accentue les tensions sur l’approvisionnement énergétique

    Les inquiétudes sur les marchés de l’énergie se sont également intensifiées en raison des mauvaises conditions météorologiques affectant les installations de production situées le long de la côte américaine du golfe du Mexique.

    Selon des données de la Marine Minerals Administration citées par Reuters, les producteurs de pétrole et de gaz avaient suspendu plus d’un quart de la production pétrolière en cours et plus de 16 % de la production de gaz naturel dans la région mercredi.

    Ces interruptions se sont ajoutées aux préoccupations existantes concernant les approvisionnements liés aux routes maritimes du Moyen-Orient, contribuant à la hausse des prix de l’énergie.

    L’augmentation des coûts du pétrole et du gaz a renforcé les pressions inflationnistes, accroissant la possibilité que les banques centrales maintiennent des politiques monétaires restrictives ou procèdent à de nouvelles hausses des taux d’intérêt.

    Des taux d’intérêt plus élevés constituent généralement un facteur défavorable pour l’or, car le métal précieux ne génère pas de revenus d’intérêts, ce qui rend les actifs rémunérés relativement plus attractifs.

    Les minutes de la Réserve fédérale renforcent les attentes d’une nouvelle hausse des taux

    Le compte rendu de la réunion de septembre de la Réserve fédérale a indiqué que les 19 responsables de la politique monétaire avaient soutenu la décision de relever les taux d’intérêt.

    La majorité des responsables estimaient également qu’une nouvelle augmentation serait appropriée avant la fin de 2026, même si les minutes suggéraient qu’il n’était pas urgent d’intervenir à nouveau lors de la réunion d’octobre.

    Selon CME FedWatch, les marchés financiers attribuaient une probabilité d’environ 20 % à une hausse des taux en octobre, contre 80 % de probabilité d’une nouvelle augmentation d’ici décembre.

    Les anticipations d’un resserrement supplémentaire de la politique monétaire américaine ont soutenu le dollar, exerçant une pression additionnelle sur les cours de l’or.

    L’or étant coté à l’échelle internationale en dollars américains, le renforcement de la devise américaine rend le métal plus coûteux pour les investisseurs utilisant d’autres monnaies, ce qui peut limiter la demande.

    La combinaison de rendements élevés des obligations du Trésor américain, d’un dollar plus fort et des attentes de nouvelles mesures de resserrement monétaire a pesé sur l’or malgré la persistance des incertitudes géopolitiques.

    Les achats des banques centrales contribuent à limiter le recul de l’or

    La demande des banques centrales a néanmoins constitué un soutien important pour les cours de l’or.

    Les analystes d’ANZ ont indiqué que la poursuite des achats des autorités monétaires avait contribué à éviter une baisse plus marquée du métal précieux pendant la récente période de faiblesse du marché.

    La Chine est restée un acheteur important, la Banque populaire de Chine ayant augmenté ses réserves d’or de 740 000 onces en septembre.

    Cette augmentation a marqué le 23e mois consécutif d’accumulation d’or par la banque centrale.

    Les achats soutenus des autorités monétaires ont contribué à compenser une partie des pressions liées à la hausse des taux d’intérêt et au renforcement du dollar.

    L’évolution des prix de l’or à court terme reste étroitement liée aux décisions de politique monétaire américaine, à l’inflation alimentée par les prix de l’énergie et aux tensions géopolitiques affectant les marchés internationaux des matières premières.