Author: Fiona Craig

  • Publicis enregistre une croissance organique de 5 % au troisième trimestre et confirme ses prévisions pour 2026

    Publicis enregistre une croissance organique de 5 % au troisième trimestre et confirme ses prévisions pour 2026

    Publicis Groupe (EU:PUB) a annoncé une hausse de 5 % de son revenu net organique au troisième trimestre 2026, soutenue par la demande de services marketing intégrant l’intelligence artificielle et par de nouveaux contrats, tout en confirmant ses prévisions financières annuelles.

    Le groupe français de publicité et de communication a réalisé un revenu net publié de 3,81 milliards d’euros au cours des trois mois clos en septembre, soit une progression de 7,9 % par rapport à l’année précédente.

    La croissance organique s’est accélérée par rapport aux 4,8 % enregistrés au premier semestre, reflétant la demande continue pour les services intégrés de marketing, de données et de technologie du groupe.

    Sur les neuf premiers mois de 2026, Publicis a enregistré un revenu net de 11,04 milliards d’euros, en hausse organique de 4,8 % sur un an.

    L’entreprise a attribué une partie de sa performance trimestrielle à la demande croissante de solutions marketing utilisant l’intelligence artificielle, ainsi qu’à des gains de parts de marché et à l’obtention de nouveaux contrats.

    Publicis développe ses capacités en intelligence artificielle dans ses activités publicitaires, médias, créatives et technologiques, afin d’associer l’analyse des données à l’exécution des campagnes marketing et aux services d’engagement client.

    L’activité Connected Media, qui représente environ 62 % du revenu net total, a enregistré une croissance organique située dans la partie haute de la fourchette à un chiffre au cours du trimestre.

    Cette division fournit des services de planification et d’achat médias, ainsi que des prestations connexes reposant sur les données et les technologies.

    Sa performance a contribué de manière importante à la croissance globale du groupe, compte tenu de son poids dans le chiffre d’affaires.

    Intelligent Creativity, qui regroupe les activités de création publicitaire, a enregistré une croissance organique située dans la partie basse de la fourchette à un chiffre.

    Cette progression a participé à la hausse du revenu du groupe, même si son rythme de croissance est resté inférieur à celui de Connected Media.

    Publicis a également fait état d’une amélioration de son activité Technology par rapport aux périodes précédentes.

    La division a renoué avec la croissance aux États-Unis au troisième trimestre, après des performances plus faibles en début d’année.

    La direction prévoit un retour à une croissance positive de Technology à l’échelle mondiale au quatrième trimestre, sous réserve de l’évolution des conditions commerciales et de l’activité des clients.

    Les derniers résultats de Publicis mettent en évidence des performances différentes selon les métiers, Connected Media affichant une croissance plus soutenue, tandis qu’Intelligent Creativity et Technology ont enregistré des améliorations plus modérées.

    Le groupe poursuit ses investissements dans l’intelligence artificielle et les technologies marketing, alors que les annonceurs cherchent à intégrer davantage les données, l’automatisation et les services créatifs dans leurs activités.

    Publicis a indiqué que les nouveaux contrats remportés au cours de l’année avaient renforcé son portefeuille commercial et amélioré la visibilité sur l’activité future.

    Le directeur général Arthur Sadoun a souligné que le niveau record des nouveaux contrats remportés constituait un élément favorable aux perspectives du groupe à l’approche de 2027.

    Le montant de ces contrats n’a pas été précisé dans les informations communiquées.

    À la suite de sa performance au troisième trimestre, Publicis a confirmé sa prévision de croissance organique du revenu net comprise entre 4,5 % et 5 % pour l’ensemble de l’exercice 2026.

    Le groupe prévoit que la croissance organique du quatrième trimestre restera dans cette même fourchette, après la progression de 5 % enregistrée au troisième trimestre.

    Publicis a également maintenu ses objectifs de rentabilité et de génération de trésorerie.

    L’entreprise anticipe un taux de marge opérationnelle légèrement supérieur au niveau record de 18,2 % atteint l’année précédente.

    Elle prévoit par ailleurs un flux de trésorerie disponible d’environ 2,2 milliards d’euros, avant variation du besoin en fonds de roulement.

    Ces objectifs reposent sur les attentes de la direction concernant la croissance des revenus, l’efficacité opérationnelle et la génération de trésorerie pour le reste de l’exercice.

    Outre la confirmation de ses prévisions pour 2026, Publicis a réaffirmé ses objectifs financiers à moyen terme pour 2027 et 2028.

    Le groupe vise toujours une croissance organique annuelle moyenne du revenu net comprise entre 7 % et 8 % sur cette période de deux ans.

    Il prévoit également une progression annuelle moyenne du bénéfice par action courant de 8 % à 10 %, à taux de change constants.

    Ces objectifs montrent que la direction anticipe une accélération de la croissance au-delà de 2026, soutenue par le développement commercial et les investissements dans les technologies marketing.

    Leur réalisation dépendra toutefois des dépenses publicitaires des clients, de l’exécution des contrats, des conditions concurrentielles et de l’environnement économique général.

    Publicis aborde le dernier trimestre de 2026 avec un revenu net de 11,04 milliards d’euros sur neuf mois et une croissance organique de 4,8 %, tout en maintenant ses prévisions annuelles de croissance, de rentabilité et de trésorerie.

    Les priorités immédiates du groupe comprennent le maintien de la demande dans Connected Media, l’amélioration des performances mondiales de Technology et la transformation des nouveaux contrats remportés en revenus.

    À propos de Publicis Groupe

    Publicis Groupe est une multinationale française spécialisée dans la publicité, la communication et les services marketing, présente sur les marchés internationaux.

    Le groupe fournit des prestations de publicité, de planification et d’achat médias, de création, d’analyse de données, de transformation numérique et de technologies marketing à des entreprises clientes.

    Ses activités comprennent Connected Media, Intelligent Creativity et Technology, associant les services marketing à des solutions fondées sur les données et l’intelligence artificielle.

    Publicis accompagne des entreprises de nombreux secteurs dans le développement de leurs marques, les relations avec leurs clients et leurs opérations marketing.
  • L’action LVMH recule après une baisse de 5 % des ventes de mode et de maroquinerie, pénalisées par la demande chinoise

    L’action LVMH recule après une baisse de 5 % des ventes de mode et de maroquinerie, pénalisées par la demande chinoise

    L’action LVMH (EU:MC) a reculé de plus de 1 % mardi, après la publication de résultats trimestriels faisant état d’une baisse des ventes dans sa division Mode et Maroquinerie, dans un contexte de ralentissement de la demande en Chine malgré la croissance enregistrée dans plusieurs autres activités du groupe.

    Le géant français du luxe a réalisé un chiffre d’affaires de 18,5 milliards d’euros au troisième trimestre, légèrement supérieur aux attentes des analystes, qui tablaient sur 18,46 milliards d’euros. Les ventes organiques ont progressé de 1 % sur la période, soutenues par la croissance aux États-Unis, en Europe et au Japon.

    Sur les neuf premiers mois de l’année, le chiffre d’affaires du groupe s’est établi à 57,1 milliards d’euros, en baisse de 2 % en données publiées, mais en hausse de 2 % à périmètre et taux de change constants.

    La division Mode et Maroquinerie, principale activité de LVMH, a enregistré une diminution de 5 % de son chiffre d’affaires organique au troisième trimestre.

    Ses revenus ont atteint 8,25 milliards d’euros, contre 8,5 milliards d’euros un an auparavant, le ralentissement des dépenses en Chine ayant contrebalancé la bonne tenue de la demande sur le marché américain.

    Cette évolution a pesé sur le sentiment des investisseurs, compte tenu de la contribution importante de cette division au chiffre d’affaires global du groupe.

    Elle illustre également les disparités géographiques de la consommation de produits de luxe, avec une demande plus soutenue sur les marchés occidentaux et au Japon, contrairement à la situation observée en Chine.

    Les autres divisions de LVMH ont enregistré une croissance organique positive au cours du trimestre.

    L’activité Montres et Joaillerie a progressé de 6 % en données organiques, portée notamment par la demande en joaillerie.

    Tiffany & Co. a poursuivi le développement de ses collections HardWear, Knot et Sixteen Stone, tandis que Bvlgari a annoncé des revenus records pour sa nouvelle collection de haute joaillerie et d’horlogerie Eclettica.

    La Distribution sélective a affiché la meilleure performance du groupe, avec une croissance organique de 8 %.

    Sephora a gagné des parts de marché dans plusieurs pays, notamment grâce à des lancements exclusifs, dont celui de la marque Rhode.

    L’enseigne de produits de beauté a également étendu sa présence internationale en s’implantant en Belgique et en Croatie.

    La division Vins et Spiritueux a enregistré une hausse organique de 6 % de son chiffre d’affaires, soutenue par l’amélioration de la demande sur certains marchés.

    Les ventes de champagne ont poursuivi leur reprise, particulièrement en Europe, tandis que le cognac Hennessy a bénéficié d’une dynamique favorable en Asie.

    L’activité Parfums et Cosmétiques a progressé de 1 % en données organiques, notamment grâce au lancement de nouveaux produits.

    Parmi ceux-ci figurent les parfums J’adore Intense et Sauvage Extrait de Dior, qui ont contribué à l’activité de la division.

    Les résultats témoignent de performances contrastées au sein du portefeuille de LVMH. La croissance de la Distribution sélective, des Montres et de la Joaillerie, des Vins et Spiritueux ainsi que des Parfums et Cosmétiques a partiellement compensé le recul de la Mode et Maroquinerie.

    Toutefois, la baisse des ventes dans la principale division du groupe demeure un facteur important dans l’évolution de son activité trimestrielle.

    Sur le plan géographique, les résultats reflètent également des différences dans les comportements de consommation, la croissance aux États-Unis, en Europe et au Japon ayant contribué à compenser la faiblesse du marché chinois.

    LVMH reste présent dans de nombreuses catégories du luxe, notamment la mode, la maroquinerie, la joaillerie, l’horlogerie, les parfums, les cosmétiques, les vins et spiritueux ainsi que la distribution spécialisée.

    Concernant ses perspectives, le groupe a reconnu la persistance d’incertitudes économiques et géopolitiques à l’échelle internationale.

    LVMH a néanmoins réaffirmé sa confiance dans sa stratégie, axée sur le renforcement de l’attractivité de ses marques, la qualité de ses produits et le développement de ses activités de distribution.

    La direction a également souligné l’importance de la flexibilité organisationnelle pour s’adapter à l’évolution des conditions de marché.

    Les chiffres du troisième trimestre montrent que LVMH continue d’enregistrer une croissance dans plusieurs secteurs, même si la faiblesse de la demande chinoise reste un défi pour ses activités de mode et de maroquinerie.

    Les investisseurs suivront notamment l’évolution de la consommation de produits de luxe en Chine, la solidité de la demande aux États-Unis et en Europe, ainsi que la contribution des autres divisions du groupe.

    À propos de LVMH

    LVMH Moët Hennessy Louis Vuitton est un groupe multinational français spécialisé dans les produits de luxe, présent dans la mode et la maroquinerie, les montres et la joaillerie, les parfums et les cosmétiques, les vins et spiritueux ainsi que la distribution sélective.

    Son portefeuille comprend notamment Louis Vuitton, Dior, Tiffany & Co., Bvlgari, Hennessy et Sephora, ainsi que de nombreuses autres marques internationales.

    Le groupe exerce ses activités à l’échelle mondiale à travers un réseau de boutiques, de points de vente et de canaux de distribution desservant les principaux marchés du luxe.

  • World Steel Association abaisse ses prévisions de demande d’acier pour 2026 face au ralentissement chinois et au conflit au Moyen-Orient

    World Steel Association abaisse ses prévisions de demande d’acier pour 2026 face au ralentissement chinois et au conflit au Moyen-Orient

    La World Steel Association a revu à la baisse ses prévisions de demande mondiale d’acier pour 2026 et 2027, invoquant la faiblesse de la consommation en Chine, la lente reprise de la construction européenne et les perturbations liées à la guerre menée par les États-Unis et Israël contre l’Iran.

    L’organisation professionnelle prévoit désormais un recul de 0,1 % de la demande mondiale d’acier en 2026, contre une croissance de 0,3 % anticipée lors de ses précédentes projections publiées en avril.

    Ses prévisions pour 2027 ont également été réduites, avec une progression de la demande mondiale désormais estimée à 1,7 %, contre 2,2 % auparavant.

    Ces révisions reflètent un environnement plus difficile pour l’industrie sidérurgique internationale, alors que les incertitudes géopolitiques, les reports de projets d’infrastructure et la faiblesse des principaux marchés de la construction continuent de peser sur la consommation.

    Alfonso Hidalgo de Calcerrada, président du comité économique de la World Steel Association, a indiqué que la reprise attendue de la demande mondiale d’acier se révélait plus lente et plus progressive que prévu initialement.

    La Chine et l’Europe freinent la consommation mondiale d’acier

    La Chine demeure une source majeure de faiblesse pour le marché mondial de l’acier, avec une demande qui devrait diminuer de 2 % en 2026.

    L’association attribue cette contraction au ralentissement prolongé du secteur immobilier chinois, dont les difficultés persistent plus longtemps qu’elle ne l’avait anticipé.

    Le secteur de la construction représente une part importante de la consommation d’acier en Chine, ce qui signifie que la faiblesse persistante de la promotion immobilière continue de peser sur la demande globale.

    Les perspectives se sont également détériorées en Europe, où la reprise attendue de l’activité dans la construction s’est révélée plus lente et plus irrégulière que prévu.

    La World Steel Association prévoit désormais une baisse de 0,3 % de la demande d’acier dans l’Union européenne et au Royaume-Uni en 2026.

    Cette estimation constitue une révision significative par rapport à sa précédente prévision de croissance de 1,3 %.

    La dégradation des perspectives européennes souligne les difficultés auxquelles sont confrontés les producteurs et fournisseurs d’acier, alors que le secteur de la construction peine à retrouver une dynamique de croissance.

    La demande d’acier dans le Golfe devrait chuter de 11 % avant un rebond en 2027

    Le ralentissement régional le plus marqué est attendu dans les pays du Golfe, où le conflit impliquant l’Iran a perturbé les décisions d’investissement, les calendriers de construction et les chaînes d’approvisionnement.

    La demande d’acier dans la région devrait reculer de 11 % en 2026, avant de rebondir de 11,3 % en 2027.

    Selon l’association, une grande partie de la baisse anticipée correspond à des investissements et des projets de construction reportés plutôt qu’à une disparition durable de la demande sous-jacente.

    « Ce que nous observons (dans le Golfe), ce n’est pas une destruction de la demande, mais son report, car les attributions de projets, les démarrages de chantiers et les décisions de financement sont repoussés tant que la situation sécuritaire reste incertaine », a déclaré Hidalgo de Calcerrada.

    Il a ajouté que la consommation d’acier dans la région pourrait connaître une forte reprise une fois les incertitudes dissipées, le détroit d’Ormuz rouvert et les chaînes d’approvisionnement revenues à la normale.

    Le détroit d’Ormuz constitue une voie maritime essentielle pour le commerce international de l’énergie et des matières premières, ce qui rend les perturbations du transport maritime particulièrement importantes pour les chaînes d’approvisionnement industrielles de la région.

    Le rebond attendu en 2027 dépendra donc en partie d’une amélioration des conditions de sécurité et de la reprise des projets reportés.

    L’Inde demeure le grand marché sidérurgique le plus dynamique

    Malgré la dégradation des perspectives mondiales, l’Inde continue de se distinguer comme le principal moteur de croissance parmi les grandes économies consommatrices d’acier.

    La World Steel Association prévoit une hausse de 7,9 % de la demande indienne en 2026, suivie d’une progression de 8 % en 2027.

    Ces prévisions placent l’Inde devant les autres grands marchés sidérurgiques et contrastent avec la contraction attendue en Chine et dans certaines régions européennes.

    La poursuite de l’expansion indienne constitue un élément positif dans un environnement mondial globalement peu dynamique pour la consommation d’acier.

    Toutefois, les dernières prévisions de l’association indiquent qu’une reprise plus générale dépendra d’une amélioration de l’activité dans la construction, d’une plus grande stabilité géopolitique et de la relance des investissements dans les régions touchées par les conflits.

    Alors que la demande mondiale devrait désormais légèrement reculer en 2026, l’industrie sidérurgique internationale s’oriente vers une nouvelle année marquée par d’importantes disparités régionales, avant une éventuelle reprise plus soutenue en 2027.

  • Les contrats à terme de Wall Street restent stables avant l’inflation américaine et les résultats des grandes banques : Dow Jones, S&P, Nasdaq

    Les contrats à terme de Wall Street restent stables avant l’inflation américaine et les résultats des grandes banques : Dow Jones, S&P, Nasdaq

    Les contrats à terme sur les principaux indices boursiers américains laissaient entrevoir une ouverture globalement stable lundi, suggérant un début de séance prudent alors que les investisseurs attendent des données importantes sur l’inflation et le lancement d’une semaine chargée en publications de résultats d’entreprises.

    Cette orientation modérée intervient après le rebond de Wall Street vendredi, lorsque les principaux indices ont progressé après les pressions vendeuses observées lors de la séance précédente.

    Les opérateurs pourraient hésiter à prendre des positions importantes avant la publication, mercredi, du rapport américain sur les prix à la consommation, susceptible d’influencer les anticipations concernant la politique monétaire de la Réserve fédérale.

    Les économistes prévoient une accélération de l’inflation annuelle à 3,6 % en septembre, contre 3,4 % en août, ce qui pourrait raviver les inquiétudes concernant la persistance des tensions sur les prix.

    Ces chiffres seront particulièrement surveillés après la hausse des taux d’intérêt d’un quart de point décidée par la Réserve fédérale le mois dernier.

    Selon l’outil FedWatch du CME Group, les marchés financiers estiment actuellement à 80,6 % la probabilité que la banque centrale maintienne ses taux inchangés lors de sa prochaine réunion.

    Une inflation supérieure aux attentes pourrait modifier ces anticipations, notamment si elle suggère que les pressions inflationnistes restent élevées malgré le resserrement des conditions monétaires.

    Les résultats d’entreprises constitueront également un facteur important cette semaine, plusieurs grandes banques américaines devant publier leurs performances trimestrielles.

    Citigroup (NYSE:C), JPMorgan Chase (NYSE:JPM), Wells Fargo (NYSE:WFC) et Bank of America (NYSE:BAC) figurent parmi les établissements financiers attendus.

    Les investisseurs examineront leurs résultats et leurs prévisions afin d’évaluer l’évolution de l’activité de crédit, la qualité des prêts, les dépenses des consommateurs et les perspectives économiques générales.

    Ces publications pourraient contribuer à orienter les marchés alors que la saison des résultats trimestriels s’intensifie.

    Wall Street rebondit après les pertes de jeudi

    Les actions américaines ont regagné du terrain vendredi, les trois principaux indices clôturant en hausse après la faiblesse enregistrée jeudi.

    Le Dow Jones Industrial Average a progressé de 423,31 points, soit 0,8 %, pour terminer à 51 654,95 points.

    Le Nasdaq Composite a gagné 172,83 points, soit 0,6 %, à 27 366,17 points, tandis que le S&P 500 a avancé de 46,18 points, également 0,6 %, pour clôturer à 7 811,54 points.

    Ces hausses ont contribué à une performance hebdomadaire positive pour l’ensemble des principaux indices.

    Sur la semaine, le S&P 500 a progressé de 1,2 %, le Dow de 0,9 % et le Nasdaq de 0,6 %.

    Le rebond a été partiellement soutenu par l’intérêt persistant des investisseurs pour les entreprises liées à l’intelligence artificielle, malgré des informations suggérant que les revenus annualisés d’OpenAI étaient inférieurs à certaines estimations du marché.

    Selon CNBC, une personne proche du dossier a indiqué qu’un chiffre d’affaires plus élevé, largement relayé à la fin du mois dernier, comprenait également les revenus bruts générés par les partenaires d’OpenAI.

    Cette précision a attiré l’attention sur les performances financières des entreprises spécialisées dans l’intelligence artificielle, sans toutefois remettre en cause l’optimisme des investisseurs envers le secteur technologique.

    Les anticipations de résultats d’entreprises particulièrement solides ont également pu encourager les achats avant les prochaines publications trimestrielles.

    Les valeurs aurifères, technologiques et de santé soutiennent le marché

    Les performances sectorielles de vendredi ont révélé une progression généralisée dans plusieurs segments du marché boursier américain.

    Les actions des sociétés minières aurifères ont enregistré des gains importants parallèlement à la hausse du prix de l’or, faisant progresser le NYSE Arca Gold Bugs Index de 2,9 %.

    Cette avancée a prolongé le redressement de l’indice après son plus bas niveau de clôture en deux mois, atteint mercredi.

    Les entreprises de logiciels et de réseaux informatiques ont également affiché de solides performances, le Dow Jones U.S. Software Index et le NYSE Arca Networking Index progressant chacun de 2,7 %.

    Les secteurs des biotechnologies, de la santé et de l’immobilier commercial ont également enregistré des hausses notables, contribuant au rebond général du marché.

    En revanche, les valeurs des télécommunications ont fortement reculé à la suite de développements dans le secteur des communications par satellite.

    Le NYSE Arca North American Telecom Index a chuté de 4 % après l’annonce par SpaceX (NASDAQ:SPCX) d’un accord visant à acquérir un portefeuille national de licences de fréquences radio en bande basse.

    Cette annonce a suscité des inquiétudes concernant une intensification de la concurrence sur le marché des télécommunications, pesant sur les actions du secteur.

    Dans les prochaines séances, les marchés pourraient continuer d’évoluer de manière irrégulière alors que les investisseurs évaluent les risques inflationnistes, les perspectives de taux d’intérêt de la Réserve fédérale et les premières grandes publications de résultats de la semaine.

  • Les Bourses européennes progressent avec le recul du pétrole avant les chiffres de l’inflation américaine : DAX, CAC, FTSE100

    Les Bourses européennes progressent avec le recul du pétrole avant les chiffres de l’inflation américaine : DAX, CAC, FTSE100

    Les principales places boursières européennes évoluaient majoritairement en hausse lundi, poursuivant leur rebond après avoir touché des plus bas de quatre mois lors de la séance précédente, soutenues par le repli des cours du pétrole et l’apaisement des inquiétudes géopolitiques.

    Cette reprise fait suite aux déclarations du président américain Donald Trump, qui a écarté les spéculations concernant une éventuelle intervention militaire contre l’Iran avant les élections américaines de mi-mandat, contribuant à réduire les craintes d’une nouvelle escalade des tensions au Moyen-Orient.

    Les perspectives d’un éventuel cessez-le-feu énergétique entre la Russie et l’Ukraine ont également favorisé la baisse des prix du brut, apportant un certain soutien aux marchés européens dans un contexte d’incertitude persistante concernant l’approvisionnement énergétique mondial.

    Les rendements des obligations souveraines de la zone euro ont reculé parallèlement aux cours du pétrole après que Trump a annoncé un accord visant à obtenir du gazole auprès de la Russie afin de réduire les prix des carburants.

    Le président américain a également imputé à l’Ukraine la responsabilité du conflit et de la crise énergétique qui en découle, marquant un changement significatif dans la position publique de son administration à l’approche des élections de mi-mandat.

    Les investisseurs se préparent par ailleurs à la publication de plusieurs indicateurs économiques américains importants et de résultats d’entreprises au cours de la semaine.

    L’attention se portera notamment sur les chiffres de l’inflation à la consommation et à la production aux États-Unis, susceptibles d’influencer les anticipations concernant la politique monétaire de la Réserve fédérale et l’évolution des taux d’intérêt.

    Parmi les principaux indices européens, le DAX allemand et le FTSE 100 britannique progressaient tous deux de 0,9 %, tandis que le CAC 40 français gagnait 0,5 %.

    Les valeurs bancaires figuraient parmi les principales hausses, avec Commerzbank (TG:CBK), Deutsche Bank (TG:DBK), BNP Paribas (EU:BNP) et Lloyds Banking Group (LSE:LLOY) affichant des progressions comprises entre 1 % et 2 %.

    Ces avancées ont contribué à la bonne tenue générale des marchés, alors que les investisseurs réévaluent les perspectives de croissance économique, les coûts de financement et les bénéfices des entreprises.

    En Allemagne, le fabricant d’éoliennes Nordex Group (TG:NDX1) a enregistré une forte hausse de son action après avoir annoncé une augmentation de 29,5 % de ses commandes au troisième trimestre.

    Cette progression du carnet de commandes a constitué un signal positif concernant la demande d’équipements éoliens, renforçant l’intérêt des investisseurs pour le groupe spécialisé dans les énergies renouvelables.

    Le constructeur automobile Stellantis (BIT:STLAM) a également enregistré une hausse marquée après avoir annoncé, lors du Mondial de l’automobile de Paris, une réorientation stratégique vers des véhicules électriques plus abordables.

    Cette annonce souligne les efforts du groupe pour répondre aux préoccupations liées au prix des véhicules et à l’évolution de la demande des consommateurs, dans un contexte de concurrence accrue sur le marché des voitures électriques.

    Toutes les valeurs européennes n’ont toutefois pas participé au rebond.

    L’action du groupe britannique de recrutement Hays (LSE:HAS) a fortement reculé après l’annonce d’une baisse de 3 % de ses commissions nettes à périmètre comparable au premier trimestre, reflétant la persistance des difficultés dans les activités de recrutement.

    Cette publication contraste avec les gains observés ailleurs sur les marchés et met en évidence des conditions d’activité toujours contrastées pour les entreprises européennes.

    Les actions européennes continuaient de bénéficier du recul des prix de l’énergie et de l’atténuation des inquiétudes géopolitiques immédiates, tandis que les investisseurs surveillaient les développements au Moyen-Orient et en Europe de l’Est.

    Les prochaines statistiques américaines sur l’inflation et les publications de résultats d’entreprises devraient fournir de nouvelles indications sur les perspectives économiques et l’orientation potentielle des marchés financiers mondiaux.

  • Airbus et Kratos réalisent le premier vol européen du U740-Valkyrie et visent une capacité opérationnelle en 2029

    Airbus et Kratos réalisent le premier vol européen du U740-Valkyrie et visent une capacité opérationnelle en 2029

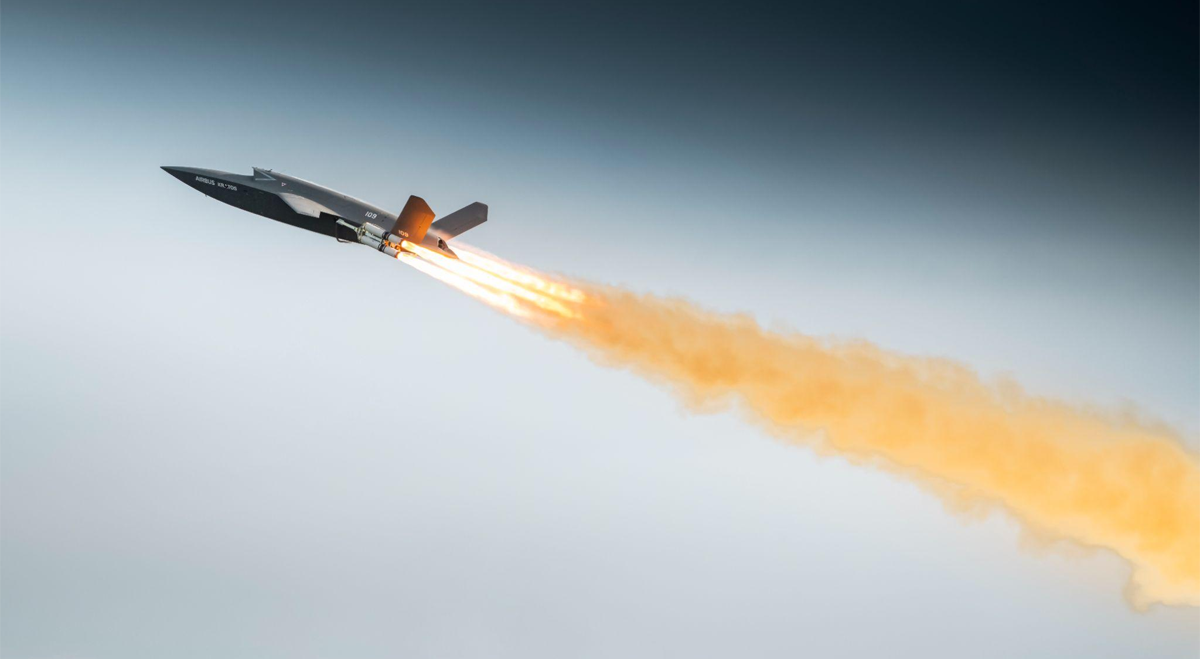
    Airbus (EU:AIR) et Kratos Defense & Security Solutions (NASDAQ:KTOS) ont réalisé le premier vol européen de l’aéronef sans équipage U740-Valkyrie, franchissant une étape dans leur programme visant à développer un avion de combat collaboratif (Collaborative Combat Aircraft, CCA) opérationnel d’ici 2029.

    L’essai s’est déroulé sur un site d’expérimentation en Europe du Nord et a permis d’atteindre l’ensemble des objectifs prévus, selon un communiqué conjoint des deux entreprises.

    L’appareil a effectué un décollage assisté par fusée sans nécessiter de piste, réalisé des manœuvres à différentes altitudes et atteint une vitesse maximale de Mach 0,8. Le vol a également démontré sa capacité à modifier les paramètres de mission en cours d’opération.

    Airbus et Kratos ont indiqué que ces résultats permettaient de maintenir le calendrier de développement d’un système CCA destiné à répondre aux besoins opérationnels des forces armées allemandes et d’autres utilisateurs militaires européens.

    Le programme associe la plateforme aérienne Valkyrie de Kratos à un système européen de gestion des missions développé par Airbus Defence and Space.

    Baptisé MARS, pour Multi-platform Autonomous Reconfigurable and Secure, ce système est conçu pour gérer les logiciels, les applications de mission, les données et les équipements matériels de l’appareil.

    MARS intègre des logiciels reposant sur l’intelligence artificielle afin de permettre l’exécution autonome de missions, tout en maintenant une supervision humaine des décisions opérationnelles.

    Mike Schoellhorn, directeur général d’Airbus Defence and Space, a expliqué que le programme visait à répondre aux besoins des forces aériennes en matière de capacités de combat supplémentaires, à un coût inférieur à celui des avions pilotés conventionnels.

    « Dans un environnement de menaces de plus en plus complexe et contesté, les forces aériennes ont besoin d’une masse de combat abordable », a déclaré Schoellhorn. « En associant la cellule éprouvée de Kratos au système de mission européen souverain d’Airbus, nous sommes en mesure de proposer un système CCA robuste, souverain, abordable et prêt au combat d’ici la fin de la décennie. »

    Eric DeMarco, président-directeur général de Kratos, a attribué le succès de ce premier vol européen à la maturité de la plateforme aérienne et à la collaboration entre les deux équipes de développement.

    « Les premiers vols offrent généralement de nombreuses occasions de tirer des enseignements, mais grâce à la maturité du système Valkyrie et à la bonne intégration des équipes d’Airbus et de Kratos, ce vol a été une réussite remarquable », a déclaré DeMarco.

    Les deux entreprises prévoient d’intégrer le système de mission MARS lors des prochains essais en vol, dans le cadre de la poursuite du développement vers l’objectif de capacité opérationnelle fixé à 2029.

    Le U740-Valkyrie est également conçu pour évoluer aux côtés d’avions militaires pilotés, notamment l’Eurofighter, dans le cadre d’une approche associant plateformes autonomes et appareils avec équipage lors de futures opérations aériennes.

    Ce premier vol réussi constitue une étape initiale des essais européens, mais des évaluations supplémentaires et l’intégration des différents systèmes seront nécessaires avant que l’appareil atteigne sa configuration opérationnelle prévue.

  • L’or recule avec le renforcement du dollar, tandis que les marchés évaluent les risques géopolitiques

    L’or recule avec le renforcement du dollar, tandis que les marchés évaluent les risques géopolitiques

    Les cours de l’or ont reculé lundi sous l’effet du renforcement du dollar américain, tandis que les investisseurs évaluaient les développements concernant une proposition de cessez-le-feu énergétique entre la Russie et l’Ukraine, les nouvelles attaques au Moyen-Orient et les perspectives d’inflation et de taux d’intérêt à l’échelle mondiale.

    À 05 h 01, heure de l’Est (09 h 01 GMT), l’or au comptant (XAU/USD) perdait 0,5 %, à 4 174,23 dollars l’once, tandis que les contrats à terme sur l’or reculaient de 0,4 %, à 4 198,05 dollars.

    Les autres métaux précieux évoluaient également en baisse. L’argent au comptant (XAG/USD) cédait 0,5 %, à 60,5075 dollars l’once, le platine (XPT/USD) reculait de 0,3 %, à 1 684,41 dollars, et le palladium (XPD/USD) perdait 0,2 %, à 1 150,30 dollars. Les contrats à terme sur le palladium progressaient légèrement, à 1 150,75 dollars.

    L’indice du dollar américain avançait de 0,1 %, à 102,31, exerçant une pression supplémentaire sur les matières premières libellées en dollars. L’or avait gagné 1,3 % au cours de la semaine précédente.

    Annonce d’un cessez-le-feu entre la Russie et l’Ukraine et tensions au Moyen-Orient

    Le président américain Donald Trump a annoncé l’entrée en vigueur immédiate d’un cessez-le-feu énergétique entre la Russie et l’Ukraine, suscitant des attentes concernant une éventuelle diminution des perturbations des approvisionnements mondiaux en carburant.

    Trump avait auparavant demandé au président ukrainien Volodymyr Zelenskyy de mettre fin aux attaques contre les raffineries russes, affirmant également que Moscou avait accepté de mettre des volumes supplémentaires de diesel à la disposition des marchés internationaux.

    Toutefois, l’annonce du cessez-le-feu n’avait pas été confirmée de manière indépendante par les deux parties, laissant subsister des incertitudes quant à une éventuelle suspension des attaques contre les infrastructures énergétiques.

    Parallèlement, de nouveaux épisodes de violence au Moyen-Orient ont continué d’alimenter les préoccupations concernant la sécurité énergétique régionale.

    L’aéroport international King Khalid de Riyad, en Arabie saoudite, aurait de nouveau été visé par les forces houthies dimanche, après une attaque survenue samedi qui a fait 12 morts et plus de 300 blessés.

    L’incident de samedi a été présenté comme l’attaque la plus meurtrière en Arabie saoudite depuis le début du conflit impliquant l’Iran, à la fin du mois de février.

    Les Houthis ont présenté leurs opérations comme des représailles à ce qu’ils ont qualifié d’« agression saoudienne », notamment une attaque contre l’aéroport de Sanaa, la capitale du Yémen.

    Ces incidents ont renforcé les inquiétudes concernant de nouvelles perturbations régionales, particulièrement si les attaques devaient toucher les infrastructures de production, de transport ou d’exportation d’énergie.

    Bien que les cours du pétrole brut aient récemment reculé, l’or a perdu environ 20 % de sa valeur depuis le début du conflit entre les États-Unis et l’Iran, à la fin de février.

    La hausse des coûts énergétiques peut contribuer à une augmentation plus générale de l’inflation et potentiellement influencer les décisions des banques centrales concernant les taux d’intérêt.

    Des taux plus élevés peuvent réduire l’attrait relatif de l’or, car le métal ne génère pas de revenus d’intérêts, tandis que les obligations et d’autres actifs rémunérés peuvent offrir des rendements supérieurs.

    ANZ souligne la demande d’investissement et les achats des banques centrales

    Les analystes d’ANZ ont indiqué que la demande d’investissement avait contribué à soutenir les cours de l’or malgré les incertitudes concernant l’inflation et la politique monétaire.

    Selon les données de Bloomberg citées par la banque, les flux entrants dans les fonds négociés en Bourse (ETF) adossés à l’or ont atteint leur plus haut niveau depuis quatre ans.

    ANZ a associé l’intérêt accru des investisseurs aux préoccupations concernant les finances publiques, notamment les coûts du service de la dette souveraine et l’expansion de la masse monétaire.

    Les achats des banques centrales ont également continué de soutenir la demande de métal précieux.

    La Banque populaire de Chine a augmenté ses réserves d’or de 740 000 onces en septembre, portant à 23 mois consécutifs sa série d’achats mensuels.

    ANZ a toutefois averti que les risques inflationnistes pourraient limiter de nouvelles hausses des cours si la persistance des pressions sur les prix conduisait la Réserve fédérale américaine à durcir davantage sa politique monétaire.

    Une augmentation des taux d’intérêt pourrait renforcer l’attrait des placements générant des rendements par rapport à l’or.

    Les investisseurs continueront de suivre l’évolution du conflit entre la Russie et l’Ukraine, les approvisionnements énergétiques du Moyen-Orient et les prochains indicateurs économiques afin d’en évaluer les conséquences potentielles sur les anticipations d’inflation et les politiques des banques centrales.

  • Le pétrole fluctue entre les perspectives d’exportations russes de diesel et les attaques en Arabie saoudite

    Le pétrole fluctue entre les perspectives d’exportations russes de diesel et les attaques en Arabie saoudite

    Les cours du pétrole ont fluctué lundi, les investisseurs évaluant la possibilité d’une augmentation des approvisionnements russes en diesel, parallèlement aux inquiétudes concernant le transport de l’énergie après les attaques en Arabie saoudite et dans le détroit d’Ormuz.

    Les contrats à terme sur le Brent ont effacé leurs pertes initiales pour progresser de 69 cents, soit 0,7 %, à 105,41 dollars le baril à 09 h 23 GMT. Le brut américain West Texas Intermediate (WTI) a gagné 57 cents, soit 0,6 %, à 92,42 dollars le baril.

    Ces variations sont intervenues après de nouvelles informations faisant état d’attaques contre des infrastructures énergétiques et de transport au Moyen-Orient, ainsi que des déclarations du président américain Donald Trump concernant une augmentation des exportations russes de diesel.

    Attaques en Arabie saoudite et perturbations dans le détroit d’Ormuz

    Le mouvement houthi, soutenu par l’Iran, a revendiqué une attaque menée samedi contre l’aéroport international de Riyad, qui aurait fait 13 morts et plus de 300 blessés. D’autres attaques ont été signalées dimanche.

    Ces incidents ont renforcé les préoccupations concernant la sécurité régionale et l’acheminement des approvisionnements énergétiques à travers le Moyen-Orient.

    De nouvelles attaques contre des navires commerciaux traversant le détroit d’Ormuz ont également été signalées ce mois-ci, ce qui pourrait affecter la reprise des exportations régionales de pétrole brut observée en septembre.

    Selon l’organisme britannique United Kingdom Maritime Trade Operations (UKMTO), un pétrolier a été touché par un drone près de Sohar, à Oman, tandis qu’un autre navire a subi des dommages lors de son passage dans le détroit d’Ormuz.

    Cette voie maritime constitue un axe important pour le transport international de pétrole, et la poursuite des incidents de sécurité pourrait affecter le trafic maritime et les coûts de transport.

    Goldman Sachs relève sa prévision sur le Brent pour décembre

    Goldman Sachs a relevé sa prévision du prix du Brent pour décembre de 85 à 90 dollars le baril, en estimant que la prime de risque géopolitique dépassait légèrement 20 dollars par baril.

    La banque a également actualisé ses prévisions concernant les prix du brut américain.

    « Nous prévoyons que les prix du WTI, inhabituellement bas par rapport au Brent en raison des coûts élevés de transport entre les États-Unis et l’Europe, atteindront en moyenne 81 dollars en décembre 2026 et 73 dollars en 2027 », ont indiqué les analystes de Goldman Sachs.

    Selon la banque, l’écart entre les cours du Brent et du WTI reflète en partie le coût élevé du transport du pétrole brut américain vers les marchés européens.

    Par ailleurs, les groupes énergétiques Shell, Chevron et BP s’efforçaient de redéployer leurs équipes sur les plateformes offshore et de rétablir la production dans le golfe du Mexique après le passage de l’ouragan Isaias, qui a touché terre tôt samedi.

    Exportations russes de diesel et baisse des prix du gazole

    Les contrats à terme européens sur le gazole ont reculé de 4,3 %, à 1 419,50 dollars la tonne métrique, après l’annonce faite vendredi par Trump selon laquelle la Russie fournirait immédiatement plus de 300 000 tonnes de diesel, soit environ 2,25 millions de barils, aux États-Unis et aux marchés internationaux.

    Le président a également indiqué que d’autres livraisons pourraient suivre.

    Les analystes ont toutefois exprimé des réserves sur l’ampleur de l’augmentation potentielle des exportations russes, compte tenu des dommages subis par les infrastructures de raffinage du pays.

    « L’impact immédiat de cet accord est discutable, car les capacités de raffinage de la Russie ont été fortement réduites », a déclaré Tamas Varga, analyste chez PVM.

    « Toutefois, Moscou a partiellement levé son interdiction d’exporter du diesel, permettant la mise sur le marché international de 500 000 tonnes (environ 3,7 millions de barils), soit approximativement une journée de consommation américaine et près de 13 % de la demande mondiale. »

    Les chiffres cités par Varga indiquent que la Russie a autorisé des exportations supplémentaires de diesel, même si le calendrier et le volume effectif des livraisons restent incertains.

    Proposition de cessez-le-feu énergétique entre la Russie et l’Ukraine

    Trump a également annoncé dimanche que la Russie et l’Ukraine étaient parvenues à un accord de cessez-le-feu énergétique.

    Le président ukrainien Volodymyr Zelenskiy a déclaré attendre davantage de précisions sur cet accord proposé, tandis que la Russie n’avait pas commenté l’annonce.

    L’absence de confirmation de la part des deux gouvernements entretient l’incertitude quant à une éventuelle suspension des attaques contre les infrastructures énergétiques.

    Dans le même temps, le directeur exécutif de l’Agence internationale de l’énergie, Fatih Birol, a appelé les pays membres à évaluer la nécessité de procéder à de nouvelles mises à disposition de réserves de diesel.

    Birol a également estimé que les pays n’ayant pas encore livré l’intégralité des volumes promis devraient accélérer les opérations, en donnant la priorité au diesel.

    Les marchés du pétrole et des produits raffinés sont ainsi confrontés à des évolutions contradictoires, la possibilité d’une augmentation des disponibilités russes en diesel étant contrebalancée par les inquiétudes concernant la sécurité du transport maritime au Moyen-Orient et les conséquences des récentes attaques contre les infrastructures énergétiques.

  • Le pétrole recule avant l’inflation américaine et les résultats bancaires, sur fond de tensions géopolitiques : Dow Jones, S&P, Nasdaq, Wall Street Futures

    Le pétrole recule avant l’inflation américaine et les résultats bancaires, sur fond de tensions géopolitiques : Dow Jones, S&P, Nasdaq, Wall Street Futures

    Les prix du pétrole ont reculé lundi après l’annonce par le président américain Donald Trump d’une proposition de cessez-le-feu énergétique entre la Russie et l’Ukraine, bien qu’aucun des deux pays n’ait confirmé l’existence d’un accord. Les investisseurs attendent également les prochaines données sur l’inflation américaine, le début de la saison des résultats trimestriels et l’évolution des tensions au Moyen-Orient.

    Les contrats à terme sur le Brent pour livraison en décembre ont perdu 1,8 %, à 102,84 dollars le baril, effaçant une partie de la hausse de près de 3 % enregistrée la semaine précédente.

    Trump a annoncé ce qu’il a qualifié de « cessez-le-feu énergétique » immédiat entre la Russie et l’Ukraine, laissant entrevoir une possible réduction des perturbations des approvisionnements russes en carburant. Toutefois, les opérations militaires se sont poursuivies pendant le week-end, avec des attaques ukrainiennes signalées contre les infrastructures énergétiques russes et de nouvelles frappes russes contre le réseau électrique ukrainien.

    Le président américain a également demandé à l’Ukraine de cesser ses attaques contre les raffineries russes et proposé une augmentation des exportations russes de diesel vers les États-Unis et les marchés internationaux.

    La faisabilité de livraisons supplémentaires reste incertaine, compte tenu des dommages signalés aux installations de raffinage russes et de la nécessité de maintenir l’approvisionnement du marché intérieur.

    Une initiative similaire de cessez-le-feu annoncée par Washington en septembre n’avait pas abouti à un accord confirmé entre Moscou et Kyiv.

    L’inflation américaine au centre de l’attention

    Les investisseurs se préparent à la publication, mercredi, de l’indice américain des prix à la consommation (CPI), qui pourrait influencer les anticipations concernant la prochaine décision de la Réserve fédérale sur les taux d’intérêt.

    Les prévisions citées indiquent que l’inflation globale annuelle pourrait accélérer à 3,7 %, tandis que l’inflation sous-jacente, qui exclut l’alimentation et l’énergie, devrait ralentir à 2,5 %.

    Les anticipations intégrées dans les prix de marché suggèrent actuellement une probabilité d’environ 18 % d’une hausse des taux d’intérêt ce mois-ci, reflétant une diminution des attentes de nouveau resserrement monétaire.

    Les chiffres de l’inflation seront examinés afin de déterminer si la hausse des coûts énergétiques se répercute sur d’autres catégories de prix à la consommation.

    Une inflation supérieure aux attentes pourrait modifier les anticipations concernant les futures décisions de la Réserve fédérale, tandis qu’un ralentissement de l’inflation sous-jacente apporterait des indications supplémentaires sur l’atténuation des pressions inflationnistes.

    Début de la saison des résultats bancaires américains

    Les principales banques américaines doivent commencer à publier leurs résultats du troisième trimestre mardi, ouvrant une période au cours de laquelle environ 70 % des entreprises du S&P 500 devraient présenter leurs comptes durant le mois d’octobre.

    Les analystes anticipent une croissance moyenne du bénéfice par action d’environ 30 %, les entreprises bénéficiant des investissements dans les infrastructures d’intelligence artificielle représentant plus de la moitié de la progression attendue.

    Les dépenses d’investissement des principaux fournisseurs de services d’informatique en nuage, communément appelés hyperscalers, devraient augmenter de 116 % sur un an.

    Les investisseurs chercheront à déterminer si ces dépenses se traduisent par une augmentation des revenus et de la rentabilité des fabricants de semi-conducteurs, des fournisseurs d’infrastructures cloud et d’autres entreprises technologiques.

    Les résultats trimestriels pourraient également intégrer les effets d’environ 69 milliards de dollars de remboursements de droits de douane au troisième trimestre, tandis que les analystes prévoient une contribution plus limitée des participations financières détenues par les entreprises.

    Les perspectives communiquées par les sociétés fourniront des indications supplémentaires sur la croissance attendue des bénéfices et des investissements, particulièrement dans les activités liées aux infrastructures d’intelligence artificielle.

    Les négociations entre l’Iran et les États-Unis restent bloquées

    Les développements géopolitiques au Moyen-Orient demeurent un autre facteur suivi par les marchés financiers et énergétiques.

    Les négociations entre l’Iran et les États-Unis concernant la réouverture du détroit d’Ormuz sont dans l’impasse après que Téhéran a jugé insuffisante la réponse de Washington à ses propositions.

    Mohsen Rezaei, secrétaire du Conseil suprême de sécurité nationale iranien, a déclaré que l’Iran avait suspendu ses réponses supplémentaires par l’intermédiaire des médiateurs qataris, dans l’attente de précisions sur les points non résolus de sa proposition en sept conditions.

    L’Iran a indiqué que le trafic maritime normal pourrait reprendre dans un délai de sept jours si ses conditions étaient satisfaites. Téhéran a toutefois précisé que le détroit resterait fermé au trafic américain tant que les désaccords persisteraient.

    Ce différend diplomatique intervient après des informations faisant état d’une attaque contre l’aéroport international King Khalid de Riyad, qui aurait fait 12 morts et 309 blessés.

    Ces chiffres concernant les victimes n’ont pas fait l’objet d’une vérification indépendante dans les informations fournies.

    Trump envisagerait également de nouvelles opérations militaires contre l’Iran, selon les informations rapportées, ce qui ajoute à l’incertitude entourant les négociations.

    Avant le conflit, environ un cinquième des flux mondiaux de pétrole et de gaz naturel liquéfié transitait par le détroit d’Ormuz. La prolongation des restrictions à la navigation pourrait affecter les approvisionnements et les prix internationaux de l’énergie.

    Le projet d’augmentation des exportations russes de diesel reste incertain

    La proposition de Trump visant à augmenter les exportations russes de diesel constitue un autre élément susceptible d’influencer les marchés des carburants.

    Cependant, les attaques répétées de l’Ukraine contre les raffineries russes auraient réduit les capacités de traitement, soulevant des questions sur les volumes supplémentaires de diesel pouvant être exportés.

    Des frappes ukrainiennes auraient également touché des infrastructures technologiques russes, notamment des centres de données exploités par Yandex, entraînant des perturbations de certains services en ligne.

    La capacité de la Russie à accroître ses exportations de carburant dépendra du fonctionnement de ses raffineries, de la demande intérieure et de l’évolution du conflit.

    Pour les marchés financiers, la combinaison d’annonces de cessez-le-feu non confirmées, de négociations non résolues concernant le détroit d’Ormuz, de données sur l’inflation américaine et de publications de résultats d’entreprises maintient plusieurs développements au centre de l’attention cette semaine.

  • Les Bourses européennes progressent tandis que le pétrole recule après la proposition de cessez-le-feu de Trump entre la Russie et l’Ukraine : DAX, CAC, FTSE100

    Les Bourses européennes progressent tandis que le pétrole recule après la proposition de cessez-le-feu de Trump entre la Russie et l’Ukraine : DAX, CAC, FTSE100

    Les marchés boursiers européens ont progressé lundi, tandis que les cours du pétrole ont reculé après une proposition de cessez-le-feu concernant les infrastructures énergétiques russes et ukrainiennes annoncée par le président américain Donald Trump. Les investisseurs attendent également le début de la saison des résultats trimestriels et les prochaines données sur l’inflation aux États-Unis.

    L’indice paneuropéen Stoxx Europe 600 a gagné 0,5 % en début de séance, retrouvant une certaine stabilité après les fluctuations observées au cours de la semaine précédente.

    Le DAX allemand et le CAC 40 français ont tous deux progressé de 0,5 %, tandis que le FTSE 100 de Londres a avancé de 0,6 %. L’IBEX 35 espagnol a enregistré la plus forte hausse parmi les principaux indices européens, avec un gain de 1,4 %.

    Les prix du pétrole ont diminué après que Trump a annoncé pendant le week-end ce qu’il a présenté comme un « cessez-le-feu énergétique » immédiat entre la Russie et l’Ukraine. Cette annonce n’a toutefois pas été accompagnée d’une confirmation de l’arrêt effectif des attaques contre les infrastructures énergétiques.

    Les contrats à terme sur le Brent pour livraison en décembre ont reculé de 1,8 %, à 102,84 dollars le baril, effaçant une partie de la hausse d’environ 3 % enregistrée la semaine précédente dans un contexte de tensions géopolitiques.

    La proposition de Trump prévoit également une augmentation des exportations russes de diesel vers les États-Unis et les marchés internationaux. Des interrogations subsistent toutefois concernant la capacité de la Russie à accroître ses livraisons, compte tenu des conséquences des attaques de drones ukrainiens sur ses installations de raffinage.

    Les frappes répétées contre les raffineries russes ont affecté les capacités nationales de transformation du pétrole, créant des incertitudes quant aux volumes supplémentaires de diesel disponibles à l’exportation tout en répondant à la demande intérieure.

    Les opérations militaires se sont poursuivies pendant le week-end malgré l’annonce du cessez-le-feu.

    La Russie a mené de nouvelles attaques contre les infrastructures électriques ukrainiennes, tandis que des frappes ukrainiennes auraient visé des installations situées plus profondément sur le territoire russe, notamment des centres de données exploités par l’entreprise technologique Yandex.

    Selon les informations rapportées, ces attaques ont entraîné des perturbations de certains services internet et bancaires régionaux.

    Les intervenants de marché sont également restés prudents après une initiative similaire annoncée par Washington en septembre, qui n’avait pas abouti à une suspension confirmée des attaques.

    Parallèlement aux développements géopolitiques, les investisseurs se préparent au début de la saison de publication des résultats du troisième trimestre.

    Les principales banques américaines doivent publier leurs résultats trimestriels mardi, fournissant de premières indications sur leurs performances et les conditions financières.

    Les investisseurs européens examineront également les prévisions des entreprises afin d’évaluer leur capacité à gérer les coûts de financement et les variations des prix des intrants.

    L’attention se portera ensuite sur la publication, mercredi, de l’indice américain des prix à la consommation (CPI).

    Ces statistiques apporteront de nouvelles informations sur l’évolution des pressions inflationnistes aux États-Unis avant la prochaine réunion de politique monétaire de la Réserve fédérale.

    Les investisseurs analyseront ces données afin d’évaluer si la banque centrale pourrait maintenir une orientation monétaire restrictive ou laisser ses taux d’intérêt inchangés.

    Les évolutions du marché de l’énergie, les publications de résultats d’entreprises et les chiffres de l’inflation américaine devraient rester au centre de l’attention des marchés tout au long de la semaine.