Blog

  • Les Bourses européennes évoluent peu avant les résultats des grandes entreprises technologiques américaines : DAX, CAC, FTSE100

    Les Bourses européennes évoluent peu avant les résultats des grandes entreprises technologiques américaines : DAX, CAC, FTSE100

    Les marchés actions européens ont peu varié mercredi, après deux séances marquées par la volatilité, les investisseurs évaluant les résultats des entreprises, les développements politiques en France et les prochaines publications financières des principaux groupes technologiques américains.

    L’indice paneuropéen STOXX 600 est resté globalement stable à 638 points, après avoir fluctué lors de la séance précédente. L’indice avait reculé jusqu’à 1 % avant d’effacer la majeure partie de ses pertes pour terminer près de l’équilibre.

    À Londres, le FTSE 100 a cédé 0,2 % après la publication de données montrant une accélération de l’inflation britannique à 3,5 % sur un an en septembre, au-dessus des attentes du marché.

    Le CAC 40 français a également perdu 0,2 %, tandis que le DAX allemand est resté pratiquement inchangé.

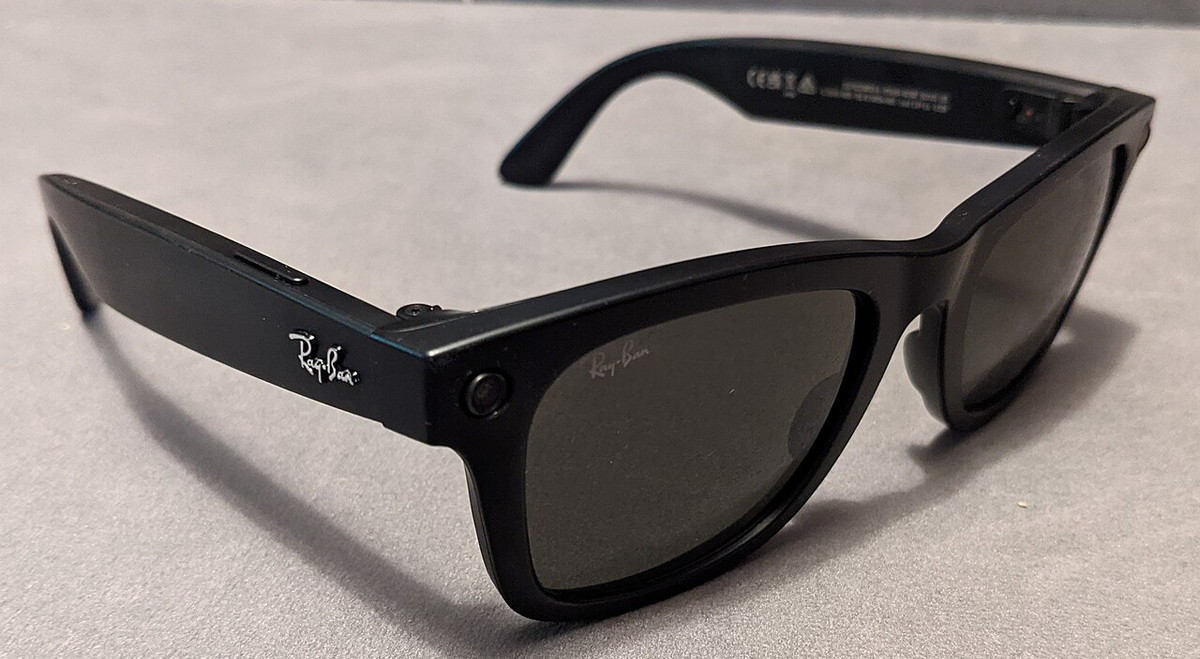
    Parmi les valeurs individuelles, EssilorLuxottica (EU:EL) a progressé de 11,2 % après que le fabricant de lunettes, propriétaire de la marque Ray-Ban, a publié un chiffre d’affaires trimestriel supérieur au consensus des analystes.

    Les résultats de l’entreprise ont soutenu les valeurs de consommation discrétionnaire, tandis que l’évolution générale des marchés européens est restée contrastée.

    Les développements politiques et sociaux en France ont continué d’influencer le sentiment des investisseurs. Les troubles civils et l’instauration de couvre-feux nocturnes obligatoires à Paris et à Nice ont alimenté les préoccupations concernant la situation politique et budgétaire du pays.

    Dans ce contexte, les rendements des obligations d’État françaises et les primes des contrats d’échange sur défaut de crédit (CDS) ont augmenté, reflétant une évolution de l’évaluation du risque souverain.

    Les investisseurs ont également examiné les perspectives de la saison des résultats trimestriels en Europe.

    Selon Reuters, les bénéfices des entreprises composant le STOXX 600 devraient progresser de 20,7 % sur un an, contre une croissance de 24,0 % enregistrée au deuxième trimestre.

    Au cours des deux prochaines semaines, des entreprises représentant plus de la moitié de la capitalisation totale de l’indice doivent publier leurs résultats trimestriels.

    Ces annonces apporteront des informations supplémentaires sur la rentabilité des entreprises et les conditions d’activité dans les différents secteurs européens.

    Les valeurs technologiques européennes progressent avant les résultats de Meta et Tesla

    Les valeurs européennes des semi-conducteurs et des technologies ont enregistré des hausses modérées, les investisseurs attendant les publications trimestrielles des principales entreprises technologiques américaines.

    BE Semiconductor (EU:BESI), ASM International (EU:ASM), ASML (EU:ASML) et STMicroelectronics (BIT:STMMI) ont chacune progressé de plus de 1 % pendant la séance.

    Ces hausses sont intervenues après les reculs enregistrés par les valeurs technologiques mondiales la semaine précédente, lorsque les investisseurs avaient réévalué les valorisations et les besoins de financement associés aux infrastructures d’intelligence artificielle.

    L’attention s’est portée sur les résultats trimestriels de Meta Platforms (NASDAQ:META) et Tesla (NASDAQ:TSLA), attendus plus tard mercredi.

    Les investisseurs se sont particulièrement intéressés aux programmes de dépenses des entreprises, notamment aux investissements en capital consacrés à l’intelligence artificielle et aux infrastructures informatiques associées.

    Les récentes discussions de marché ont porté sur l’ampleur des investissements nécessaires au développement des capacités d’IA, le recours à l’endettement des entreprises et le calendrier des retombées financières potentielles de ces projets.

    Les commentaires des dirigeants accompagnant les prochaines publications américaines devraient apporter des précisions sur les programmes d’investissement et les perspectives de dépenses.

    Les marchés actions européens sont ainsi restés globalement stables mercredi, les résultats de certaines entreprises soutenant des valeurs individuelles, tandis que les développements politiques, les données sur l’inflation et les prochaines publications des groupes technologiques américains continuaient d’influencer les échanges.
  • Eutelsat progresse de 7,3 % en Bourse dans un contexte d’actualités sectorielles et de nouvelles analyses financières

    Eutelsat progresse de 7,3 % en Bourse dans un contexte d’actualités sectorielles et de nouvelles analyses financières

    L’action Eutelsat (EU:ETL) a progressé de 7,3 % à 1,83 euro mercredi, dans un contexte de regain d’attention des marchés pour les opérateurs européens de communications par satellite, d’évolutions concernant les services Starlink de SpaceX et de nouvelles analyses financières consacrées au groupe français.

    Cette hausse intervient après plusieurs séances marquées par d’importantes variations du cours de Bourse en octobre, les investisseurs évaluant le rôle des infrastructures satellitaires européennes dans les communications gouvernementales, militaires et commerciales.

    L’attention portée au secteur a notamment été alimentée par des informations faisant état d’une hausse de 161 % du chiffre d’affaires trimestriel de SpaceX, attribuée au développement de ses activités liées à l’intelligence artificielle et à la poursuite de l’expansion de son service d’accès à Internet par satellite Starlink.

    Eutelsat a également suscité un intérêt accru après des informations communiquées à la mi-octobre par les autorités ukrainiennes, selon lesquelles le service satellitaire militaire Starshield de SpaceX avait instauré des restrictions de débit affectant des terminaux utilisés en Ukraine.

    Ces développements ont relancé les discussions concernant les fournisseurs alternatifs de communications par satellite, notamment Eutelsat, qui exploite un réseau de satellites en orbite terrestre basse (LEO) par l’intermédiaire de OneWeb.

    L’action Eutelsat avait enregistré une hausse de 23 % le 14 octobre, puis une progression supplémentaire de 17 % le 16 octobre, avant de connaître plusieurs séances de repli. L’avancée de mercredi s’inscrit dans une période de volatilité importante du titre.

    Les commentaires des analystes font apparaître des appréciations différentes concernant les perspectives financières du groupe.

    Goldman Sachs a réaffirmé mercredi sa position prudente sur Eutelsat dans une note de recherche, mettant en question la réalisation des objectifs de croissance du chiffre d’affaires fixés par la direction pour les exercices 2027 à 2029.

    La banque d’investissement a également évoqué les performances financières du groupe depuis son rapprochement avec OneWeb en 2023, exprimant des réserves quant à sa capacité à atteindre ses objectifs à plus long terme.

    De son côté, AlphaValue a maintenu le 20 octobre sa recommandation « Acheter » sur Eutelsat, avec un objectif de cours inchangé de 2,64 euros.

    Le cabinet d’analyse a toutefois adopté une position plus prudente concernant le calendrier d’amélioration de la marge d’EBITDA, en raison des besoins d’investissement liés au développement des activités satellitaires en orbite terrestre basse.

    Parallèlement à ces analyses, Eutelsat a annoncé le 20 octobre une extension de son partenariat avec EuroSkyPark.

    EuroSkyPark est un opérateur allemand de services de communication destinés aux infrastructures critiques. L’élargissement de cet accord concerne les activités d’Eutelsat dans les communications gouvernementales et de défense.

    Cette annonce intervient alors que les gouvernements et les organisations européennes continuent d’évaluer les infrastructures de communications par satellite répondant à leurs besoins stratégiques et opérationnels.

    D’autres opérateurs européens de satellites, dont SES, ont également attiré l’attention des investisseurs dans le contexte des développements concernant Starlink et les communications satellitaires en Ukraine.

    Le cours de l’action Eutelsat a évolué dans une fourchette comprise entre 1,35 et 4,56 euros sur les 52 dernières semaines, illustrant l’ampleur des variations de sa valorisation boursière au cours de cette période.

    Le groupe doit publier les résultats du premier trimestre de son exercice 2026-2027 le 29 octobre.

    Cette prochaine publication apportera des informations supplémentaires sur l’évolution du chiffre d’affaires, la contribution des activités LEO et l’avancement des objectifs financiers du groupe.

    La progression boursière de mercredi a coïncidé avec plusieurs développements sectoriels, des évaluations divergentes d’analystes et une récente annonce commerciale. Les informations disponibles ne permettent toutefois pas de déterminer la contribution respective de ces éléments à l’évolution du cours.

  • Bureau Veritas enregistre une hausse de 10,1 % de son chiffre d’affaires au troisième trimestre et confirme ses perspectives 2026

    Bureau Veritas enregistre une hausse de 10,1 % de son chiffre d’affaires au troisième trimestre et confirme ses perspectives 2026

    Bureau Veritas (EU:BVI) a publié un chiffre d’affaires de 1,57 milliard d’euros au troisième trimestre 2026, en hausse de 10,1 % sur un an et supérieur au consensus des analystes compilé par le groupe, qui s’établissait à 1,55 milliard d’euros. La croissance organique a atteint 6,2 %, contre une prévision de marché de 6 %.

    Le groupe français spécialisé dans les essais, l’inspection et la certification a attribué cette progression à la croissance organique de ses activités, aux acquisitions et aux effets de change favorables. La croissance organique a contribué à hauteur de 6,2 points de pourcentage à l’augmentation du chiffre d’affaires publié, les variations du périmètre de consolidation ont apporté 1,8 point et les effets de change ont ajouté 2,1 points, notamment grâce au renforcement du dollar américain face à l’euro.

    Les acquisitions complémentaires ont contribué à hauteur de 2,7 points de pourcentage à la croissance du chiffre d’affaires, partiellement compensées par un effet négatif de 0,9 point lié aux cessions.

    Les quatre divisions du groupe ont enregistré une croissance organique au cours du trimestre. Buildings & Infrastructure a affiché la progression la plus élevée, à 7,9 %, suivie de Product Testing & Services, à 7,0 %. Industrials & Commodities a enregistré une hausse de 5,1 %, tandis que Business Assurance a progressé de 3,2 %.

    « Le troisième trimestre 2026 marque un nouveau trimestre de bonne exécution, avec une croissance organique du chiffre d’affaires de 6,2 % dans un environnement géopolitique et macroéconomique volatil », a déclaré Hinda Gharbi, directrice générale de Bureau Veritas.

    À la suite de cette publication, Bureau Veritas a maintenu ses prévisions pour l’ensemble de l’exercice 2026. Le groupe continue d’anticiper une croissance organique de son chiffre d’affaires comprise entre 5 % et 9 %, dans le milieu ou le haut de cette fourchette, une amélioration de sa marge opérationnelle ajustée à taux de change constants et une génération de trésorerie élevée.

    Le groupe a également communiqué sur ses opérations d’allocation du capital. Environ un tiers du programme de rachat d’actions de 200 millions d’euros annoncé en février 2026 a été réalisé.

    Au cours du trimestre, Bureau Veritas a placé une émission obligataire de 700 millions d’euros, notée A3, assortie d’un coupon de 4,125 % et arrivant à échéance en septembre 2034.

    La société a également rappelé les ambitions à moyen terme présentées lors de sa journée investisseurs de septembre. Celles-ci comprennent un objectif révisé de croissance annuelle composée à deux chiffres du chiffre d’affaires total sur la période 2027-2028.

    Bureau Veritas a par ailleurs annoncé son ambition de réaliser 1 milliard d’euros de chiffre d’affaires dans les marchés et services liés à l’intelligence artificielle d’ici 2030.

    Les chiffres du troisième trimestre font apparaître une progression du chiffre d’affaires dans l’ensemble des divisions opérationnelles, complétée par les contributions des acquisitions et des effets de change. Le groupe a maintenu ses prévisions financières pour 2026 tout en poursuivant ses objectifs de croissance à moyen terme précédemment annoncés.

  • Michelin recule de 6,1 % en Bourse après l’abaissement de ses prévisions de volumes pour 2026

    Michelin recule de 6,1 % en Bourse après l’abaissement de ses prévisions de volumes pour 2026

    L’action Michelin (EU:ML) a perdu 6,1 % à 31,22 euros mercredi, après que le fabricant français de pneumatiques a revu à la baisse ses prévisions de volumes de ventes pour l’ensemble de l’exercice et publié un chiffre d’affaires trimestriel inférieur aux attentes des analystes.

    Le mouvement boursier intervient après la présentation des résultats du troisième trimestre 2026, diffusée la veille au soir, au cours de laquelle la direction a confirmé ses objectifs financiers en matière de résultat opérationnel des secteurs et de flux de trésorerie disponible, tout en abaissant ses prévisions de volumes.

    Michelin anticipe désormais une légère baisse de ses volumes de ventes sur l’ensemble de l’année et ne prévoit plus de reprise au quatrième trimestre.

    Cette révision marque un changement par rapport aux attentes précédentes du groupe et reflète la persistance de difficultés sur ses principaux marchés automobiles.

    Le chiffre d’affaires du troisième trimestre s’est établi à 6,49 milliards d’euros, contre un consensus des analystes de 6,63 milliards d’euros.

    La direction a souligné la faiblesse persistante des marchés de la première monte en Europe et en Amérique du Nord, où la demande des constructeurs automobiles continue de peser sur les volumes de pneumatiques vendus.

    Le groupe a également indiqué que les pressions liées aux coûts des matières premières devraient s’accentuer au quatrième trimestre, s’ajoutant aux conditions d’exploitation auxquelles il est confronté.

    Malgré la révision des prévisions de volumes, Michelin a maintenu ses objectifs financiers annuels concernant le résultat opérationnel des secteurs et le flux de trésorerie disponible, ce dernier devant dépasser 1,6 milliard d’euros.

    Cette confirmation signifie que le groupe n’a pas modifié ses attentes concernant ces indicateurs financiers, malgré l’ajustement de ses perspectives de volumes.

    À la suite de la conférence téléphonique consacrée aux résultats de Michelin, organisée le 20 octobre, l’analyste Jose M. Asumendi de JPMorgan a maintenu sa recommandation Surpondérer sur le titre, assortie d’un objectif de cours de 42 euros.

    JPMorgan a également laissé ses estimations de bénéfices globalement inchangées après cette publication.

    La position de l’analyste contraste avec l’évolution du cours de l’action mercredi, Michelin ayant reculé alors que le marché actions français progressait.

    L’indice CAC 40 affichait une hausse d’environ 0,4 %, contre une baisse de 6,1 % pour Michelin.

    Le titre est également passé sous sa moyenne mobile à 50 jours au cours de la séance, un indicateur technique suivi par certains intervenants de marché.

    La source évoquait la possibilité que ce franchissement ait contribué aux ventes, sans toutefois établir l’ampleur des transactions éventuellement liées à ce signal technique.

    À 31,22 euros, l’action Michelin évoluait à l’intérieur de sa fourchette sur 52 semaines, comprise entre 26,90 et 35,72 euros, après avoir reculé par rapport aux niveaux atteints au cours des mois précédents.

    La réaction du marché est intervenue dans un contexte marqué par un chiffre d’affaires trimestriel inférieur aux prévisions, une révision à la baisse des perspectives de volumes et les commentaires de la direction sur les coûts des matières premières et les conditions de demande.

    Michelin poursuit sa stratégie axée sur les marques premium, tout en maintenant ses objectifs de rentabilité et de génération de trésorerie pour 2026.

    Les nouvelles prévisions du groupe indiquent que la direction anticipe le maintien de pressions sur les volumes de ventes au dernier trimestre, notamment sur les marchés de la première monte en Europe et en Amérique du Nord.

  • Interparfums publie des ventes stables à 430 millions de dollars au troisième trimestre, affectées par des retards de livraison aux États-Unis

    Interparfums publie des ventes stables à 430 millions de dollars au troisième trimestre, affectées par des retards de livraison aux États-Unis

    Interparfums (EU:ITP) a annoncé un chiffre d’affaires net de 430 millions de dollars au troisième trimestre, globalement stable par rapport à la même période de l’année précédente, alors que des perturbations de la chaîne d’approvisionnement ont entraîné le report au quatrième trimestre d’environ 10 millions de dollars de livraisons de coffrets cadeaux aux États-Unis.

    Le groupe de parfumerie a enregistré des ventes de 127 millions de dollars pour ses activités basées aux États-Unis, contre 137 millions de dollars un an auparavant. La direction a attribué l’essentiel de ce recul aux retards de livraison, précisant que les ventes seraient restées stables sans cet effet.

    Sur les neuf premiers mois de l’année, le chiffre d’affaires du groupe a progressé de 1 % à 1,12 milliard de dollars, contre 1,10 milliard de dollars sur la période correspondante de l’année précédente.

    Les ventes des activités américaines ont augmenté de 3 % sur neuf mois et auraient progressé de 6 % hors retards de livraison des coffrets cadeaux.

    Les ventes des activités européennes ont augmenté de 4 % au troisième trimestre pour atteindre 306 millions de dollars, contre 295 millions de dollars un an plus tôt.

    Le groupe a attribué cette évolution à une croissance organique de 3 % et à une contribution de 1 % des nouvelles marques, partiellement compensées par un effet de change négatif de 1 %.

    Les performances ont été contrastées au sein du portefeuille de parfums d’Interparfums, plusieurs marques établies ayant enregistré une progression de leurs ventes au cours du trimestre.

    Les ventes de parfums Coach ont augmenté de 23 % au troisième trimestre et de 15 % sur les neuf premiers mois. Le groupe a notamment évoqué la demande aux États-Unis et la contribution de deux extensions de gamme lancées plus tôt dans l’année.

    Montblanc a enregistré une croissance trimestrielle de 12 %, après des ventes stables au deuxième trimestre. Cette progression a été soutenue par Montblanc Legend Elixir et Montblanc Explorer Infinite.

    Sur les neuf premiers mois, les ventes de Montblanc ont augmenté de 8 %.

    Les parfums Jimmy Choo ont enregistré une hausse de 1 % au troisième trimestre et de 5 % sur neuf mois.

    Lacoste a affiché une progression de 4 % de ses ventes trimestrielles, soutenue par le parfum Original Intense. Toutefois, les ventes cumulées sur neuf mois restent inférieures de 9 % à celles de la période correspondante de l’année précédente.

    Interparfums a attribué cette baisse cumulée à une base de comparaison élevée au premier semestre de l’année précédente et à des conditions commerciales moins favorables en Europe de l’Est.

    Les ventes de Ferragamo ont diminué de 22 % au troisième trimestre, en raison du calendrier des lancements de nouveaux produits. Sur neuf mois, elles ont reculé de 2 %.

    DKNY a enregistré une baisse de 9 % de ses ventes trimestrielles, également affectées par le calendrier des lancements et les retards de livraison de coffrets cadeaux aux États-Unis. Les ventes cumulées sur neuf mois ont néanmoins progressé de 4 %.

    GUESS, première marque du portefeuille américain d’Interparfums en termes de ventes, a affiché une croissance de 3 % au troisième trimestre et de 7 % sur les neuf premiers mois.

    Les ventes de Roberto Cavalli ont augmenté de 4 % au cours du trimestre et de 6 % sur neuf mois, malgré les conditions économiques au Moyen-Orient, qui constitue le principal marché de la marque.

    Le groupe estime que le conflit en cours au Moyen-Orient a réduit la croissance des ventes d’environ 1 point de pourcentage au troisième trimestre et de 2 points de pourcentage sur les neuf premiers mois.

    Jean Madar, président-directeur général d’Interparfums, a indiqué que le groupe maintenait des « perspectives mesurées mais positives pour le reste de l’année, 2027 et au-delà ».

    Le groupe n’a pas communiqué de nouvelles prévisions financières dans cette publication.

    Les résultats du troisième trimestre reflètent des évolutions différentes selon les marques et les régions, ainsi que les conséquences des retards de livraison et des conditions commerciales sur certains marchés.

    Interparfums prévoit que les livraisons de coffrets cadeaux américains, représentant environ 10 millions de dollars, seront comptabilisées au quatrième trimestre, sous réserve de leur réalisation.

  • Carrefour recule de plus de 11 % en Bourse après la révision à la baisse de ses objectifs financiers pour 2026

    Carrefour recule de plus de 11 % en Bourse après la révision à la baisse de ses objectifs financiers pour 2026

    L’action Carrefour (EU:CA) a perdu plus de 11 % mercredi après l’annonce par le groupe français de distribution d’une révision à la baisse de ses prévisions financières annuelles, en raison de la dégradation des conditions sociales et sécuritaires en France, qui affecte l’exploitation de ses magasins et la consommation.

    Le groupe a enregistré une croissance de 2,3 % de ses ventes à magasins comparables au troisième trimestre, contre une progression de 2,1 % au premier semestre 2026.

    Malgré cette hausse des ventes trimestrielles, Carrefour a revu ses perspectives de rentabilité opérationnelle, de bénéfice par action et de génération de trésorerie pour l’ensemble de l’exercice.

    Le distributeur prévoit désormais une amélioration de sa marge de résultat opérationnel courant comprise entre zéro et 15 points de base, contre un objectif précédent de 25 points de base.

    Carrefour a également abaissé ses prévisions de bénéfice ajusté par action, anticipant désormais une stabilité ou une légère croissance, alors qu’il tablait auparavant sur une progression à un chiffre dans le haut de la fourchette.

    Le groupe a par ailleurs révisé ses perspectives de flux de trésorerie disponible net pour 2026, prévoyant désormais une légère baisse au lieu de la légère augmentation initialement attendue.

    La direction a attribué ces ajustements aux événements récents en France, qui ont perturbé l’activité de plusieurs magasins situés en zone urbaine et créé des incertitudes concernant l’évolution de la consommation.

    Sur son marché domestique, Carrefour a enregistré une croissance de 1,2 % de ses ventes à magasins comparables au troisième trimestre, avec une progression dans ses différents formats de distribution.

    Le groupe a indiqué que les investissements tarifaires réalisés plus tôt dans l’année avaient contribué à cette évolution des ventes en France.

    En Espagne, les ventes à magasins comparables ont augmenté de 2,1 %, soutenues par une hausse des volumes.

    Au Brésil, la croissance à magasins comparables s’est établie à 1,4 %, portée notamment par l’enseigne Atacadão.

    Alexandre Bompard, président-directeur général de Carrefour, a commenté l’évolution de l’activité trimestrielle ainsi que la situation affectant les opérations françaises du groupe.

    « Carrefour a enregistré une croissance de 2,3 % de ses ventes à magasins comparables au troisième trimestre, dans la continuité du premier semestre, portée par les ventes alimentaires et la contribution positive de nos principaux marchés », a déclaré Alexandre Bompard.

    « Les événements survenus en France ces derniers jours ont affecté un nombre important de nos magasins situés en zone urbaine et placé nos équipes et nos partenaires dans des situations particulièrement difficiles. »

    Le groupe a précisé que les événements récents avaient affecté un nombre significatif de magasins dans les zones urbaines françaises, compliquant les conditions d’exploitation à l’approche de la période commerciale de fin d’année.

    Carrefour a également annoncé une augmentation de 18 % de ses ventes en ligne au troisième trimestre, reflétant la progression de ses activités de commerce électronique.

    Le groupe a poursuivi le développement de son réseau de magasins de proximité, avec l’ouverture de 89 nouveaux points de vente en France et en Espagne au cours de la période.

    Les résultats trimestriels font ainsi apparaître une progression des ventes à magasins comparables sur les principaux marchés de Carrefour, accompagnée d’une croissance des ventes en ligne et de nouvelles ouvertures de magasins.

    Toutefois, la révision des prévisions financières traduit l’évaluation par le distributeur des conséquences potentielles des conditions actuelles d’exploitation en France sur sa rentabilité et ses flux de trésorerie pendant le reste de l’exercice 2026.

    L’abaissement des objectifs annuels s’est accompagné d’un recul de plus de 11 % de l’action Carrefour lors de la séance de mercredi.

  • VusionGroup gagne 14,23 % en Bourse après une hausse de 24,4 % de son chiffre d’affaires au troisième trimestre

    VusionGroup gagne 14,23 % en Bourse après une hausse de 24,4 % de son chiffre d’affaires au troisième trimestre

    L’action VusionGroup (EU:VU) a progressé de 14,23 % à 138,10 euros mercredi, après la publication par le groupe français de technologies pour le commerce d’une augmentation de son chiffre d’affaires au troisième trimestre, d’une croissance de ses activités logicielles et de services et d’une hausse des commandes.

    Le titre a atteint son plus haut niveau depuis le 7 juillet, tandis que l’indice CAC 40 reculait de 0,52 % au cours de la séance.

    VusionGroup a publié un chiffre d’affaires de 432,6 millions d’euros au troisième trimestre selon les normes internationales d’information financière (IFRS), soit une progression de 24,4 % par rapport à la même période de l’année précédente.

    En données ajustées, le chiffre d’affaires a augmenté de 25,2 % pour atteindre 445 millions d’euros. Ces données excluent certains ajustements comptables sans effet sur la trésorerie liés au contrat du groupe avec Walmart.

    À taux de change et droits de douane constants, le chiffre d’affaires ajusté a progressé de 49 % sur un an.

    Le groupe a également annoncé une hausse de 10 % de ses prises de commandes, à 462 millions d’euros, ce qui constitue son niveau le plus élevé pour un troisième trimestre.

    L’activité commerciale a bénéficié de contrats conclus avec de grandes enseignes de distribution en Europe et de projets supplémentaires obtenus en Amérique du Nord.

    Les activités de logiciels et de services de VusionGroup ont également enregistré une croissance au cours des neuf premiers mois de 2026.

    Le chiffre d’affaires des services à valeur ajoutée (VAS) a augmenté de 40 % pour atteindre 202 millions d’euros sur cette période.

    Au sein de cette catégorie, les revenus récurrents ont progressé de 77 % à 100 millions d’euros, reflétant la contribution des abonnements et des prestations de services continues.

    Le revenu annuel récurrent (ARR) a atteint 154 millions d’euros à fin septembre, soit une hausse de 82 % par rapport à la même période de l’année précédente.

    À la suite de ces résultats trimestriels, VusionGroup a confirmé ses objectifs financiers pour l’ensemble de l’exercice 2026.

    Le groupe continue de prévoir une croissance de son chiffre d’affaires ajusté comprise entre 15 % et 20 % à taux de change et droits de douane constants.

    Il anticipe également une progression d’environ 40 % du chiffre d’affaires des services à valeur ajoutée et une amélioration de plus de 100 points de base de sa marge d’EBITDA ajusté.

    Le directeur général Thierry Gadou a attribué les résultats trimestriels à la poursuite du développement de la clientèle, à l’augmentation de l’activité en Europe, au Moyen-Orient et en Afrique, ainsi qu’à la conclusion de nouveaux accords commerciaux en Amérique du Nord.

    VusionGroup fournit aux distributeurs des solutions technologiques comprenant notamment des étiquettes électroniques de gondole, des logiciels et des services associés destinés à la gestion des magasins et des systèmes numériques.

    La progression des services à valeur ajoutée et des revenus récurrents traduit une contribution accrue des activités logicielles et de services aux côtés des autres solutions technologiques proposées par le groupe.

    VusionGroup organisera une journée investisseurs (Capital Markets Day) à Paris le 18 novembre, au cours de laquelle la direction prévoit de présenter sa stratégie et ses objectifs de croissance à moyen terme.

    La publication du troisième trimestre confirme ainsi le maintien des prévisions financières pour 2026, parallèlement à la progression du chiffre d’affaires, des prises de commandes et des revenus récurrents issus des services.

  • EssilorLuxottica gagne plus de 11 % en Bourse après un chiffre d’affaires trimestriel de 7,49 milliards d’euros

    EssilorLuxottica gagne plus de 11 % en Bourse après un chiffre d’affaires trimestriel de 7,49 milliards d’euros

    L’action EssilorLuxottica (EU:EL) a progressé de plus de 11 % mercredi en début de séance à Paris, après la publication de résultats trimestriels supérieurs aux attentes des analystes, soutenus par la croissance de l’activité de vente directe aux consommateurs et des produits technologiques portables.

    Le groupe spécialisé dans l’optique et la lunetterie a enregistré un chiffre d’affaires de 7,49 milliards d’euros au troisième trimestre, en hausse de 9 % sur un an et supérieur au consensus de marché de 7,35 milliards d’euros.

    À taux de change constants, le chiffre d’affaires a progressé de 7,2 %, après une croissance à deux chiffres au cours de la période correspondante de l’année précédente.

    La division Direct-to-Consumer a réalisé un chiffre d’affaires de 4,09 milliards d’euros, soit une progression de 10,6 % à taux de change constants. Les ventes à magasins comparables ont augmenté de 6,8 % sur le trimestre.

    L’activité Professional Solutions a enregistré un chiffre d’affaires de 3,39 milliards d’euros, en hausse de 3,4 %, contre une croissance à deux chiffres au cours de la même période de l’année précédente.

    Toutes les régions géographiques ont contribué à la progression du chiffre d’affaires du groupe.

    L’Asie-Pacifique a affiché la hausse la plus importante, avec une croissance de 15,7 % à taux de change constants. Le chiffre d’affaires en Europe, au Moyen-Orient et en Afrique (EMEA) a augmenté de 7,5 %, tandis que l’Amérique latine a enregistré une progression de 7,1 %.

    En Amérique du Nord, le chiffre d’affaires a progressé de 4,7 % à taux de change constants.

    Par catégorie de produits, EssilorLuxottica a fait état d’une croissance de 6,5 % de son activité traditionnelle Eyecare et Medtech.

    Le chiffre d’affaires des produits connectés portables, comprenant notamment les lunettes intégrant des fonctionnalités d’intelligence artificielle et les produits Nuance Audio, a augmenté de 20 % pour atteindre 486 millions d’euros.

    Le portefeuille de solutions de gestion de la myopie a également enregistré une progression de 24 % de son chiffre d’affaires sur la période.

    Le président-directeur général Francesco Milleri et le directeur général délégué Paul du Saillant ont commenté les résultats du groupe ainsi que le développement de son portefeuille de produits.

    « Trimestre après trimestre, notre entreprise continue de démontrer la solidité de son modèle unique », ont déclaré les dirigeants.

    Ils ont également évoqué les prochains lancements de produits et l’élargissement de la gamme de technologies portables du groupe à l’approche de la période des fêtes.

    « À l’approche des fêtes de fin d’année, les lancements de nouvelles lunettes intégrant l’intelligence artificielle et le déploiement de Nuance Audio Plus renforcent encore notre portefeuille de produits portables, en offrant aux utilisateurs de nouvelles façons d’interagir avec le monde qui les entoure et de s’y orienter », ont-ils ajouté.

    Sur les neuf premiers mois de 2026, EssilorLuxottica a réalisé un chiffre d’affaires de 22,3 milliards d’euros, en progression de 6,8 % en données publiées et de 8,9 % à taux de change constants.

    Les analystes anticipent actuellement un chiffre d’affaires annuel de 30,08 milliards d’euros.

    Au-delà de l’exercice en cours, EssilorLuxottica a présenté ses objectifs pour les cinq prochaines années, visant la poursuite de la croissance de son chiffre d’affaires à taux de change constants.

    Le groupe prévoit également une progression de son résultat opérationnel ajusté globalement alignée sur celle de son chiffre d’affaires au cours de cette période.

    Les résultats du troisième trimestre reflètent une augmentation des ventes dans l’ensemble des régions et des divisions du groupe, les produits technologiques portables et les activités de vente directe aux consommateurs contribuant à la croissance globale du chiffre d’affaires.

  • Edenred publie un chiffre d’affaires opérationnel de 667 millions d’euros au troisième trimestre et ajuste ses prévisions d’EBITDA pour 2026

    Edenred publie un chiffre d’affaires opérationnel de 667 millions d’euros au troisième trimestre et ajuste ses prévisions d’EBITDA pour 2026

    Edenred (EU:EDEN) a annoncé un chiffre d’affaires opérationnel de 667 millions d’euros au troisième trimestre, en baisse de 1 % à données comparables sur un an, mais supérieur de 1 % aux attentes consensuelles des analystes.

    Le chiffre d’affaires total a progressé de 1 % à données comparables, pour atteindre 725 millions d’euros, dépassant de 2 % les prévisions du marché. Les résultats ont été affectés par des évolutions réglementaires en Italie et au Brésil, dont l’incidence cumulée sur le chiffre d’affaires s’est élevée à 54 millions d’euros.

    Le groupe a fait état d’un impact de 20 millions d’euros lié aux changements réglementaires en Italie et de 34 millions d’euros au Brésil.

    Selon les analystes de Jefferies, la croissance du chiffre d’affaires opérationnel aurait atteint 7 % hors effets réglementaires, contre 8 % au deuxième trimestre, soit un ralentissement de 100 points de base entre les deux périodes.

    La division Benefits & Engagement a enregistré un chiffre d’affaires de 424 millions d’euros, en recul de 6 % à données comparables, conformément aux attentes du marché.

    Hors incidences réglementaires, cette activité aurait affiché une croissance de 6 %, soutenue par des augmentations de la valeur faciale des avantages dans plusieurs pays, notamment en Roumanie, en Bulgarie, en Italie et au Japon.

    La division Mobility a réalisé un chiffre d’affaires de 202 millions d’euros, correspondant à une croissance de 11 % à données comparables, malgré un ralentissement de 160 points de base par rapport au trimestre précédent.

    Le chiffre d’affaires de cette activité a dépassé de 5 % les estimations des analystes, grâce aux cartes carburant et à la progression des solutions Beyond Fuel, notamment dans la gestion de flottes, les péages et la recharge de véhicules électriques.

    Les autres revenus ont diminué de 2 % à données comparables, à 58 millions d’euros, tout en dépassant de 14 % les attentes du marché.

    Les analystes de Jefferies ont souligné la contribution de cette catégorie de revenus, estimant qu’elle pourrait représenter 18 % du chiffre d’affaires au point médian des prévisions du groupe, contre 16 % en 2025 et 10 % en 2022.

    Ils ont également indiqué anticiper un recul du cours de l’action Edenred après la publication des résultats, en tenant compte de l’évolution récente du titre et de la composition du chiffre d’affaires publié.

    Sur le plan géographique, le chiffre d’affaires opérationnel en Europe a diminué de 2 %. Hors impact réglementaire en Italie, la région aurait enregistré une progression de 3 %.

    En Amérique latine, le chiffre d’affaires opérationnel a également reculé de 2 %, alors qu’il aurait augmenté de 14 % sans l’incidence réglementaire de 34 millions d’euros au Brésil.

    Edenred a confirmé sa prévision d’une baisse de l’EBITDA comprise entre 7 % et 10 % à données comparables pour l’exercice 2026.

    Le groupe a toutefois abaissé de 10 millions d’euros sa fourchette de prévisions d’EBITDA en valeur absolue, désormais comprise entre 1,22 milliard et 1,26 milliard d’euros, afin de tenir compte de la cession d’Edenred North America.

    Selon les estimations des analystes de Jefferies, l’atteinte de ces objectifs nécessiterait un chiffre d’affaires total de 731 millions d’euros au quatrième trimestre, correspondant à une baisse de 7 % à 9 % à données comparables.

    Malgré cet ajustement des prévisions d’EBITDA pour 2026, Edenred a réaffirmé ses ambitions pour 2027 et 2028.

    Les résultats du troisième trimestre reflètent des évolutions différentes selon les activités et les régions du groupe, ainsi que les conséquences des changements réglementaires et de la cession des activités nord-américaines.

  • Le cours de l’or recule pour la troisième séance face aux craintes d’inflation et aux perspectives des taux de la Fed

    Le cours de l’or recule pour la troisième séance face aux craintes d’inflation et aux perspectives des taux de la Fed

    Le cours de l’or a reculé pour la troisième séance consécutive mardi, alors que les prix élevés du pétrole ont ravivé les inquiétudes concernant la persistance de l’inflation américaine et la possibilité que la Réserve fédérale maintienne des taux d’intérêt élevés plus longtemps.

    L’or au comptant a perdu 0,4 % à 4 123,32 dollars l’once à 04h46 ET (08h46 GMT), tandis que les contrats à terme sur l’or ont reculé de 0,5 % à 4 141,09 dollars l’once.

    Le métal précieux avait déjà cédé 0,6 % lors de la séance de lundi, après une semaine de baisse, les investisseurs réévaluant les perspectives de la politique monétaire américaine.

    Points clés pour les investisseurs

    • Le cours de l’or a prolongé sa baisse pour une troisième séance, avec un prix au comptant de 4 123,32 dollars l’once.
    • Le Brent est resté au-dessus de 110 dollars le baril, renforçant les inquiétudes concernant l’inflation liée aux coûts énergétiques.
    • Les marchés attribuaient une probabilité de 83 % à un maintien des taux de la Fed lors de sa réunion des 27 et 28 octobre.
    • Selon les probabilités rapportées par CME FedWatch, la possibilité d’une hausse des taux en décembre atteignait 94 %.
    • Les prochaines données sur l’inflation américaine pourraient influencer les anticipations monétaires, même si le rapport PCE sera publié après la décision d’octobre.

    Pourquoi le cours de l’or retient l’attention

    La dernière baisse reflète l’évolution des anticipations concernant les taux d’intérêt américains, alors que les investisseurs évaluent les conséquences inflationnistes de la hausse des coûts de l’énergie.

    L’or ne génère pas de revenus d’intérêts, ce qui le rend sensible aux variations des rendements obligataires et aux anticipations de politique monétaire.

    Lorsque les investisseurs anticipent des taux plus élevés, les actifs rémunérés peuvent devenir relativement plus attractifs que le métal précieux.

    Cette relation revêt une importance particulière avant la réunion de la Réserve fédérale la semaine prochaine, au cours de laquelle les responsables monétaires examineront si les pressions inflationnistes justifient le maintien de conditions financières restrictives.

    Les dernières ventes interviennent également après une période de faiblesse des cours, indiquant que les inquiétudes concernant les taux continuent d’influencer le sentiment des opérateurs.

    Le pétrole au-dessus de 110 dollars ravive les interrogations sur l’inflation

    Le Brent s’échangeait au-dessus de 110 dollars le baril mardi, restant proche de ses niveaux les plus élevés depuis environ cinq mois.

    Les cours pétroliers ont été soutenus par les craintes d’éventuelles perturbations des expéditions énergétiques dans le golfe Persique, après des informations faisant état d’attaques contre des navires près du détroit d’Ormuz.

    Le mouvement houthi du Yémen, allié de l’Iran, a également revendiqué lundi des attaques contre des infrastructures énergétiques, aéroportuaires et militaires en Arabie saoudite, notamment une installation d’Aramco.

    Ces événements signalés ont accentué l’incertitude concernant les approvisionnements énergétiques régionaux.

    La hausse des prix du pétrole peut influencer l’inflation par l’intermédiaire des coûts de transport, de carburant et de production, augmentant potentiellement les dépenses des entreprises et des consommateurs.

    Pour les investisseurs sur l’or, l’enjeu réside dans la manière dont une inflation énergétique persistante pourrait influencer les futures décisions de la Réserve fédérale en matière de taux d’intérêt.

    Bien que l’incertitude géopolitique puisse parfois soutenir la demande d’or, les derniers mouvements de prix suggèrent que les préoccupations monétaires exercent actuellement une pression à la baisse.

    La Fed devrait maintenir ses taux inchangés en octobre

    La Réserve fédérale doit se réunir les 27 et 28 octobre, et les opérateurs de marché anticipent majoritairement un maintien des taux d’intérêt.

    Selon les probabilités CME FedWatch citées dans les informations fournies, les traders attribuaient une probabilité de 83 % à l’absence de modification des taux lors de la prochaine réunion.

    Les mêmes anticipations de marché indiquaient une probabilité de 94 % d’une hausse des taux en décembre.

    Ces pourcentages représentent des attentes de marché et non des décisions monétaires confirmées. Ils peuvent évoluer avec la publication de nouvelles données économiques.

    En septembre, la Fed a relevé son taux directeur pour la première fois en trois ans, invoquant la nécessité de contenir les pressions inflationnistes.

    Sa prochaine décision sera donc suivie attentivement afin de comprendre comment les responsables monétaires équilibrent les risques inflationnistes et les conditions économiques générales.

    Pour le marché de l’or, toute modification des anticipations concernant le calendrier ou l’orientation des taux pourrait influencer la demande.

    Les données sur l’inflation américaine restent un catalyseur important

    Les dernières statistiques des prix à la consommation aux États-Unis ont montré une hausse de l’inflation supérieure aux attentes des économistes, principalement en raison de l’augmentation des prix de l’essence et du diesel.

    Cette progression a renforcé les inquiétudes selon lesquelles les coûts énergétiques pourraient compliquer les efforts de la Réserve fédérale pour ramener l’inflation vers son objectif de 2 %.

    Les investisseurs attendent désormais l’indice des prix des dépenses de consommation personnelle (PCE), l’une des mesures privilégiées par la Fed pour suivre l’inflation.

    Le rapport doit être publié plus tard dans le mois, après l’annonce de la décision monétaire d’octobre.

    Par conséquent, la prochaine décision de la Fed sera prise sans disposer des dernières données PCE.

    Cette publication pourrait néanmoins influencer les anticipations concernant les réunions suivantes, notamment si elle indique que les pressions inflationnistes persistent.

    Ce que les investisseurs surveilleront

    L’attention immédiate du marché de l’or se concentre sur la réunion de la Réserve fédérale des 27 et 28 octobre et sur toute indication concernant l’évolution future des taux américains.

    Les variations des cours du pétrole et les conditions de navigation dans le détroit d’Ormuz resteront également importantes en raison de leurs effets potentiels sur l’inflation.

    Après la réunion de la Fed, le prochain rapport PCE permettra d’évaluer à nouveau si les pressions sur les prix aux États-Unis s’atténuent.

    Pour les investisseurs suivant les métaux précieux, l’interaction entre l’inflation, les anticipations de taux d’intérêt et l’incertitude géopolitique reste déterminante pour l’évolution de l’or à court terme.