Les marchés actions européens ont évolué autour de l’équilibre, à proximité de leurs plus hauts historiques, alors que le regain de tensions au Moyen-Orient et une nouvelle hausse des cours du pétrole ont freiné la dynamique des marchés. Parallèlement, une saison des résultats particulièrement volatile accentue les interrogations autour des valorisations élevées de la technologie et de l’intelligence artificielle.
L’indice paneuropéen Stoxx Europe 600 est resté pratiquement inchangé, juste en dessous de ses sommets historiques. Les valeurs énergétiques ont surperformé alors que le brut a atteint ses niveaux les plus élevés depuis le 31 juillet, tandis que les biens d’équipement, les médias et les fournisseurs technologiques ont sous-performé.
Les négociations sur Ormuz maintiennent les marchés sous tension
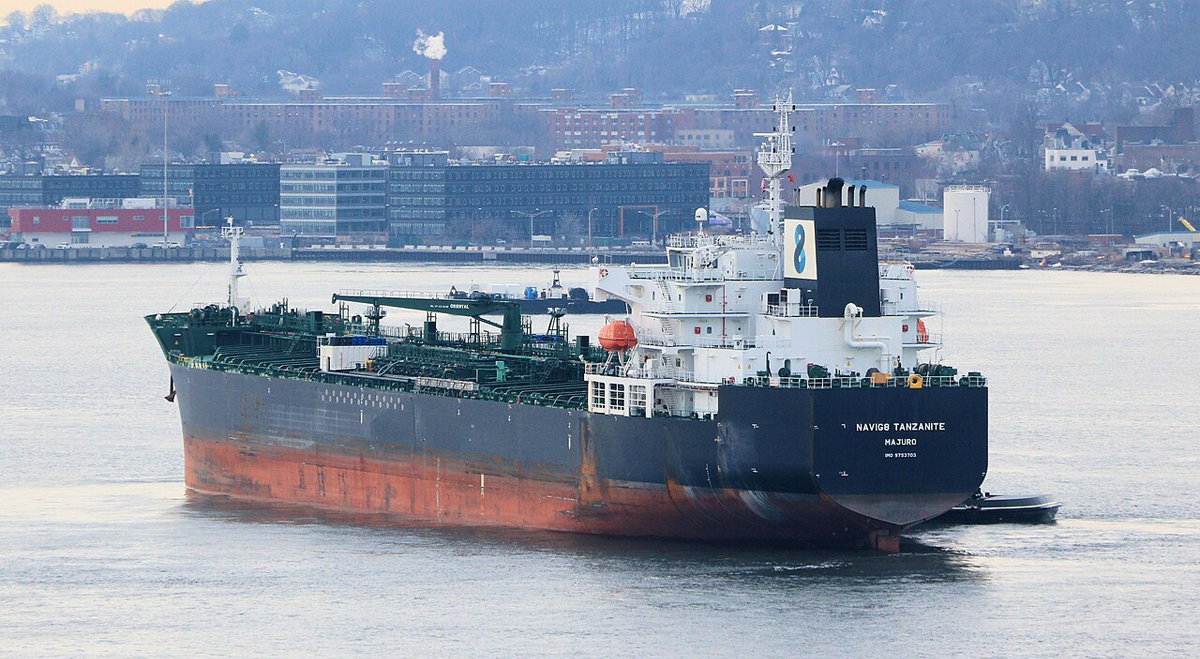
La prudence observée sur les places européennes reflète la sensibilité croissante des investisseurs aux développements concernant le détroit d’Ormuz.
Les actions ont régulièrement réagi favorablement aux premières informations faisant état de progrès dans les négociations diplomatiques dans le Golfe, avant de voir le risque géopolitique réapparaître rapidement lorsque les discussions se heurtent à de nouveaux obstacles politiques.
Le dernier revers diplomatique est intervenu après la réaction du président américain Donald Trump à un projet de proposition iranienne avec Oman concernant de nouvelles coordonnées de transit dans le détroit d’Ormuz.
Trump a demandé des conditions plus strictes, notamment le versement par Téhéran de compensations financières directes pour les vies perdues lors de conflits régionaux, d’attaques et de manifestations. Cette position plus ferme constitue une escalade rhétorique susceptible de compliquer les efforts de médiation menés par Mascate et le Qatar.
Le Brent s’est ensuite rapproché de ses plus hauts de plusieurs semaines, au-dessus de 84 dollars le baril, ajoutant une nouvelle source d’incertitude pour les investisseurs européens.
La hausse du pétrole accentue les pressions pendant la saison des résultats
L’augmentation des coûts de l’énergie intervient alors que les marchés doivent déjà composer avec une forte volatilité sur certaines actions pendant la saison des résultats du deuxième trimestre.
Dans l’ensemble, les entreprises européennes ont publié des résultats supérieurs aux attentes, avec notamment la santé, les infrastructures énergétiques et la défense parmi les secteurs apportant le plus de soutien.
Les entreprises technologiques et les fournisseurs industriels font toutefois l’objet d’une surveillance accrue. Les résultats contrastés de grands groupes mondiaux du matériel informatique ont provoqué de fortes variations dans les chaînes d’approvisionnement des semi-conducteurs.
Les investisseurs deviennent également plus sélectifs face aux dépenses consacrées à l’intelligence artificielle. Les marchés se montrent de plus en plus réticents à récompenser d’importants projets d’investissement dans les infrastructures d’IA lorsque la visibilité reste limitée sur la rapidité avec laquelle ces dépenses pourront générer des revenus.
Cette évolution ajoute de la pression sur un secteur technologique qui a constitué l’un des principaux moteurs du rallye boursier cette année.
Les investisseurs attendent les chiffres de l’inflation américaine
Les rotations sectorielles rapides compliquent davantage la tâche des gestionnaires de fonds, qui doivent arbitrer entre les risques inflationnistes liés à la hausse des prix de l’énergie et les signes de ralentissement de la croissance mondiale.
L’attention se tourne désormais vers l’indice américain des prix à la consommation attendu mercredi.
Après la contraction inattendue de l’emploi américain la semaine dernière, les investisseurs recherchent des signes plus clairs montrant que l’inflation sous-jacente ralentit suffisamment pour permettre aux banques centrales des États-Unis et d’Europe de maintenir leur politique monétaire inchangée pendant l’automne.
Tant que les perspectives d’inflation ne seront pas plus claires et que la navigation dans le détroit d’Ormuz ne sera pas sécurisée, les marchés actions européens pourraient rester particulièrement sensibles aux nouvelles géopolitiques, aux prix de l’énergie et aux résultats des entreprises.