Author: Fiona Craig

  • Les futures américains restent stables avant les données de la Fed, avec le pétrole et les rendements obligataires en ligne de mire : Dow Jones, S&P, Nasdaq, Wall Street

    Les futures américains restent stables avant les données de la Fed, avec le pétrole et les rendements obligataires en ligne de mire : Dow Jones, S&P, Nasdaq, Wall Street

    Les futures sur les actions américaines ont peu évolué mercredi, les investisseurs attendant des données économiques américaines et le Beige Book de la Réserve fédérale tout en surveillant les développements entre les États-Unis et l’Iran ainsi que la poursuite de la hausse des rendements des obligations souveraines mondiales.

    Les futures sur le S&P 500 étaient stables à 7 637,5 points à 03h20 ET, tandis que ceux sur le Nasdaq 100 étaient inchangés à 29 112 points. Les futures sur le Dow Jones progressaient de 0,17% à 52 914 points.

    Ces mouvements font suite à une séance en baisse à Wall Street, où les principaux indices ont reculé jusqu’à 1% au début du mois de septembre.

    Les développements entre les États-Unis et l’Iran maintiennent le détroit d’Ormuz au centre de l’attention

    Les investisseurs continuaient de surveiller le Moyen-Orient après une nouvelle série de frappes américaines contre le Corps des gardiens de la révolution islamique iranien, représentant la deuxième attaque des États-Unis contre l’Iran au cours de la semaine.

    Le statut du détroit d’Ormuz reste contesté. Les États-Unis affirment que cette voie maritime reste ouverte à la navigation commerciale, tandis que l’Iran affirme qu’elle demeure fermée.

    Les développements dans la région ont contribué à la hausse des prix du pétrole, renforçant l’attention des marchés sur leurs implications potentielles pour l’inflation et la politique monétaire.

    Le Beige Book de la Fed et les données économiques au centre de l’attention

    Les investisseurs attendent également les données économiques américaines et le Beige Book de la Réserve fédérale afin d’obtenir des informations supplémentaires sur l’activité économique, l’emploi et l’inflation.

    Les marchés évaluent si l’inflation reste suffisamment élevée pour maintenir les taux d’intérêt à des niveaux élevés ou si des signes de ralentissement de l’économie et du marché du travail pourraient finalement donner aux banques centrales une marge de manœuvre pour ajuster leur politique monétaire.

    La communication de politique monétaire de la Banque du Canada est également surveillée alors que les investisseurs évaluent la manière dont les banques centrales réagissent à l’inflation, à la croissance économique et aux coûts d’emprunt élevés.

    Toute implication pour l’évolution future de la politique monétaire restera dépendante des prochaines données économiques et des décisions des banques centrales.

    Le rendement du Treasury américain à 10 ans approche 5%

    Les rendements des obligations souveraines ont continué à progresser sur plusieurs grands marchés.

    Le rendement du Treasury américain à 10 ans approchait 5%, près d’un plus haut de trois ans. Le rendement de l’obligation souveraine australienne à 10 ans a atteint son niveau le plus élevé depuis plus de 15 ans, tandis que celui du Japon à 10 ans évoluait autour de niveaux qui n’avaient plus été observés depuis environ trois décennies.

    La hausse des rendements des obligations souveraines peut affecter les actions en augmentant les rendements disponibles sur les titres à revenu fixe par rapport aux actions et en accroissant les coûts de financement dans l’ensemble de l’économie.

    Elle peut également augmenter les taux d’actualisation utilisés pour valoriser les flux de trésorerie futurs des entreprises. Cet effet peut être plus important pour les sociétés dont la valorisation dépend fortement de bénéfices attendus à plus long terme, notamment certaines valeurs de croissance et technologiques.

    Les marchés évaluent les taux, le pétrole et les développements géopolitiques

    Les investisseurs surveillent donc simultanément plusieurs facteurs, notamment les rendements obligataires élevés, la hausse des prix du pétrole, les développements entre les États-Unis et l’Iran et les perspectives de politique monétaire de la Réserve fédérale.

    L’évolution de la politique monétaire dépendra des prochaines données sur l’inflation, l’économie et le marché du travail, ainsi que des décisions et communications des responsables des banques centrales.
  • Les actions européennes restent proches de leurs plus bas d’un mois avec des rendements obligataires élevés : DAX, CAC, FTSE100

    Les actions européennes restent proches de leurs plus bas d’un mois avec des rendements obligataires élevés : DAX, CAC, FTSE100

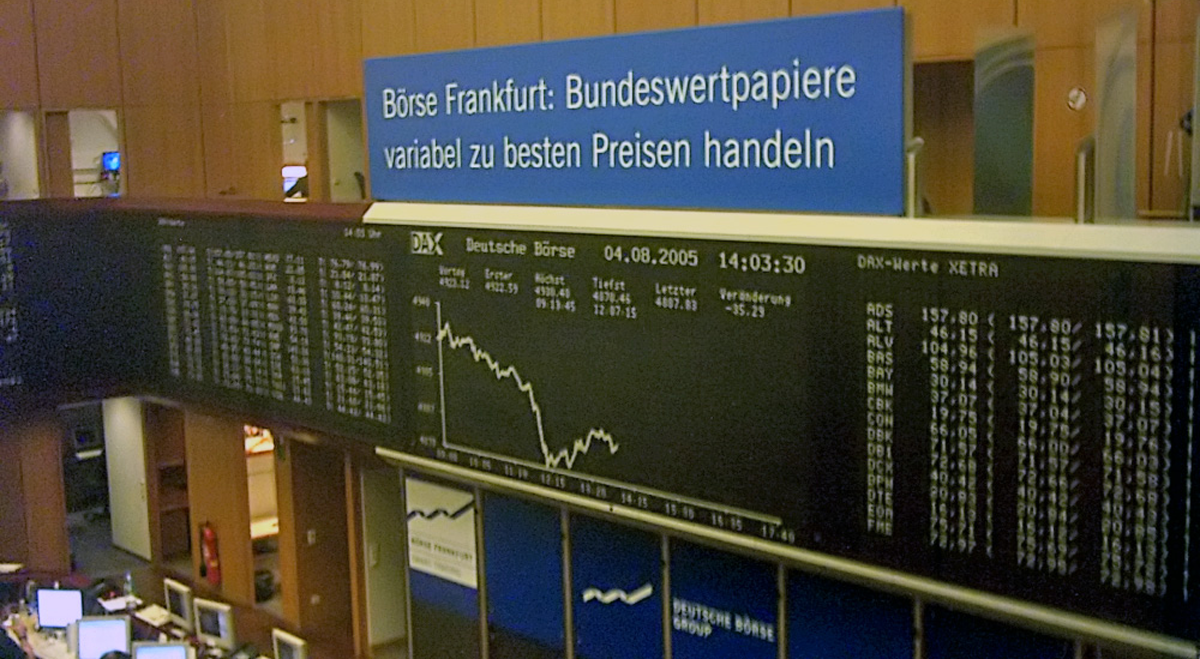
    Les actions européennes sont restées globalement stables mercredi, après que plusieurs grands indices ont clôturé la séance précédente à leurs niveaux les plus bas depuis plus d’un mois, les investisseurs continuant d’évaluer les rendements élevés des obligations souveraines et leurs implications pour les valorisations boursières et les coûts de financement des entreprises.

    Le DAX allemand et le CAC 40 français ont tous deux clôturé mardi à leurs niveaux les plus bas depuis plus d’un mois. Le FTSE 100 de Londres s’est également rapproché de son plus bas d’un mois alors que les marchés réagissaient à la volatilité des rendements des obligations souveraines mondiales.

    Le rendement du Bund allemand à 10 ans évoluait autour de 3,35%, près de niveaux observés pour la dernière fois en 2011, tandis que celui du Treasury américain à 10 ans a dépassé 4,78%.

    La hausse des rendements obligataires affecte les valorisations boursières

    La hausse des rendements des obligations souveraines peut affecter les actions par plusieurs canaux. Lorsque les rendements disponibles sur la dette publique augmentent, le rendement relatif obtenu par les investisseurs en assumant le risque supplémentaire des marchés actions peut diminuer.

    Les rendements obligataires sont également couramment intégrés aux taux d’actualisation utilisés pour calculer la valeur actuelle des flux de trésorerie futurs des entreprises. Des taux d’actualisation plus élevés réduisent la valeur attribuée aux bénéfices futurs, avec un effet généralement plus important pour les sociétés dont la valorisation dépend fortement de résultats attendus à plus long terme.

    Les secteurs sensibles aux taux peuvent ainsi subir davantage de pression sur leurs valorisations lorsque les rendements à long terme augmentent.

    La hausse des coûts d’emprunt peut également accroître les dépenses de financement et de refinancement des entreprises, avec des conséquences potentielles sur les marges bénéficiaires et les estimations de résultats des analystes.

    Les prix du pétrole maintiennent l’inflation et les taux d’intérêt au centre de l’attention

    Les prix du pétrole brut ont dépassé 90 dollars le baril après des frappes directes entre les États-Unis et l’Iran dans le golfe Persique, renforçant l’attention des marchés sur les perspectives d’inflation liée à l’énergie.

    Les traders attribuaient une probabilité d’environ 60% à 65% à une hausse des taux d’intérêt de 25 points de base lors de la réunion de la Réserve fédérale du 16 septembre, après les commentaires du président Kevin Warsh à Jackson Hole.

    Dans la zone euro, les données préliminaires d’août ont montré un ralentissement de l’inflation sous-jacente à 2,4%, tandis que l’inflation globale a augmenté à 3,3%, les coûts de l’énergie ayant contribué à cette progression. Les investisseurs évaluent les implications potentielles de ces chiffres pour la réunion de politique monétaire de la Banque centrale européenne du 10 septembre.

    Ces probabilités et anticipations implicites de marché restent susceptibles d’évoluer en fonction des données économiques et des indications fournies par les banques centrales.

    Le DAX recule tandis que le CAC 40 reste stable

    Le DAX allemand a reculé de 0,2% mercredi, tandis que le CAC 40 français est resté globalement stable.

    Les valeurs cycliques, les constructeurs automobiles et les sociétés technologiques figuraient parmi les segments sous pression, aux côtés des biens d’équipement et de la consommation discrétionnaire.

    Le FTSE 100 de Londres est resté globalement stable. La pondération importante des groupes énergétiques intégrés dans l’indice lui a apporté un certain soutien alors que les prix du pétrole brut restaient élevés.

    Shell (LSE:SHEL) et BP (LSE:BP.) figurent parmi les principales compagnies pétrolières représentées dans l’indice.

    L’action BP a progressé de 1,3% après la nomination d’Ian Tyler à la présidence du groupe.

  • TotalEnergies progresse avec la hausse des prix du pétrole

    TotalEnergies progresse avec la hausse des prix du pétrole

    L’action TotalEnergies (EU:TTE) a progressé de 2,75% mardi 1er septembre, enregistrant la plus forte hausse du CAC 40 au cours de la séance alors que les prix du pétrole ont augmenté dans un contexte de nouvelles tensions entre les États-Unis et l’Iran.

    Le Brent a progressé de 4,8% à 92,65 dollars le baril, tandis que le WTI a gagné 3% à 88,36 dollars.

    TotalEnergies dispose d’importantes activités de production de pétrole et de gaz en amont, ce qui signifie que les variations des cours du brut peuvent influencer les anticipations concernant les bénéfices et la génération de trésorerie de cette partie de ses activités.

    Les cours du pétrole progressent sur fond de tensions géopolitiques

    La hausse des prix du brut est intervenue alors que les marchés évaluaient les développements concernant les États-Unis et l’Iran.

    La situation géopolitique a accru la volatilité sur les marchés de l’énergie, les investisseurs surveillant les conséquences potentielles sur la production et l’approvisionnement en pétrole.

    Si l’action TotalEnergies a progressé parallèlement aux prix du pétrole mardi, les cours du brut peuvent évoluer dans les deux sens en fonction des changements dans la situation géopolitique et les conditions d’approvisionnement.

    Le rendement du dividende de TotalEnergies s’établit à 4,7%

    TotalEnergies affiche actuellement un rendement annuel du dividende d’environ 4,7%, selon les informations fournies, et maintient le versement de dividendes depuis 50 années consécutives.

    Les analystes affichent un objectif de cours moyen de 82,21 € pour l’action, ce qui représente un potentiel de hausse d’environ 5,93% par rapport au cours de marché de référence.

    Cet objectif de cours reflète les anticipations des analystes et non un futur cours de l’action établi.

    L’exposition aux prix du pétrole reste un facteur pour TotalEnergies

    Les activités en amont de TotalEnergies restent exposées aux fluctuations des prix du pétrole brut et du gaz naturel.

    Par conséquent, les changements dans la situation géopolitique, l’offre et la demande mondiales ainsi que les prix de l’énergie peuvent influencer les perspectives de cette partie des activités du groupe. La hausse de l’action observée mardi ne permet donc pas d’établir l’évolution future du titre ou des prix du pétrole.

  • Technip Energies progresse sur fond d’informations concernant un potentiel contrat avec SpaceX

    Technip Energies progresse sur fond d’informations concernant un potentiel contrat avec SpaceX

    L’action Technip Energies (EU:TE) a clôturé en hausse de 4,12% à 31,34 € mardi 1er septembre, après des informations selon lesquelles la société figure parmi les candidats à un contrat de SpaceX (NASDAQ:SPCX) portant sur une installation de production de méthane liquide.

    Le titre a atteint un plus haut en séance de 32,88 €, soit une progression d’environ 9,2%, avant de réduire une partie de ses gains à la clôture.

    Selon les informations publiées, le mouvement de l’action a coïncidé avec l’intérêt des investisseurs pour un potentiel contrat lié au futur port spatial de SpaceX en Louisiane. Aucun attributaire n’avait été confirmé à la clôture des marchés.

    L’appel d’offres de SpaceX serait évalué à plus de 10 milliards de dollars

    Selon les informations disponibles, SpaceX a lancé un appel d’offres pour la construction d’une installation de production de méthane liquide destinée à fournir du carburant à ses fusées Starship.

    La valeur du contrat potentiel est estimée à plus de 10 milliards de dollars, Technip Energies figurant, selon ces informations, parmi les entreprises envisagées.

    Technip Energies possède une expérience dans les infrastructures de gaz naturel liquéfié et intervient sur près d’un quart des capacités mondiales de liquéfaction de GNL. Le groupe français d’ingénierie travaille également sur un projet situé à proximité de l’installation prévue par SpaceX.

    Ces éléments ne permettent toutefois pas d’établir que Technip Energies remportera le contrat, et le candidat retenu n’avait pas été annoncé à la clôture du marché mardi.

    L’objectif de cours moyen des analystes s’établit à 40,47 €

    Par ailleurs, selon les informations fournies, l’objectif de cours moyen des analystes pour Technip Energies s’établit à 40,47 €.

    Cela représente un potentiel de hausse d’environ 29,13% par rapport au cours de clôture de mardi de 31,34 €. Cet objectif reflète les anticipations des analystes et non un futur cours de l’action établi.

    L’attribution du contrat SpaceX reste à confirmer

    Les informations concernant l’appel d’offres de SpaceX ont contribué à l’attention portée à Technip Energies lors de la séance de mardi, mais l’issue du processus d’attribution reste incertaine.

    Tant que SpaceX ou les entreprises concernées n’auront pas confirmé l’attribution du contrat, la participation de Technip Energies en tant que candidat et l’identité du futur bénéficiaire du contrat annoncé restent à confirmer.

  • Berenberg débute le suivi d’Eutelsat avec une recommandation Hold et un objectif de 2 €

    Berenberg débute le suivi d’Eutelsat avec une recommandation Hold et un objectif de 2 €

    Berenberg a initié mercredi le suivi d’Eutelsat Communications (EU:ETL) avec une recommandation « hold » et un objectif de cours de 2 €, évoquant le potentiel lié à la participation du groupe au réseau satellitaire européen IRIS2, parallèlement à une hausse des dépenses d’investissement et des exigences d’exécution.

    L’action Eutelsat a reculé de 2,6% à 1,69 €, contre une baisse de 0,4% du CAC 40. L’objectif de 2 € fixé par Berenberg se compare au cours de clôture d’Eutelsat de 1,74 € le 1er septembre et représente un potentiel de hausse d’environ 15% par rapport à ce niveau.

    Le courtier a indiqué qu’il pourrait adopter une opinion plus positive sur Eutelsat en présence de preuves d’une exécution solide, mais qu’il préfère actuellement son concurrent SES.

    IRIS2 représente une opportunité pour Eutelsat

    Eutelsat joue un rôle important au sein du consortium SpaceRISE d’IRIS2, financé en grande partie par l’Union européenne et destiné à établir un réseau européen de communications par satellite comme alternative à Starlink de SpaceX.

    Le consortium a reçu son approbation le 7 août, donnant à Eutelsat la possibilité de participer à ce que Berenberg a décrit comme un potentiel futur « Starlink européen ».

    Cependant, le courtier a indiqué qu’Eutelsat s’était engagé à réaliser 2,4 milliards d’euros de dépenses d’investissement supplémentaires au-delà de l’exercice 2029, liées à IRIS2 et au renouvellement de sa constellation de satellites OneWeb.

    Selon Berenberg, ces dépenses supplémentaires augmentent le risque d’exécution et compensent l’avantage lié à environ 504 millions de dollars de produits incitatifs provenant du spectre en bande C.

    L’expansion de OneWeb accroît les besoins d’investissement

    Le programme de dépenses d’investissement d’Eutelsat sur quatre ans jusqu’à l’exercice 2029 reste fixé à environ 4 milliards d’euros.

    Selon Berenberg, le programme comprend désormais 229 satellites OneWeb supplémentaires, tandis qu’une partie des dépenses associées à IRIS2 a été reportée au-delà de l’exercice 2029.

    D’après les prévisions du courtier, l’endettement d’Eutelsat pourrait se rapprocher de quatre fois l’EBITDA, ce qui, selon Berenberg, exercerait une pression supplémentaire sur le bilan de la société.

    Berenberg évalue l’objectif de chiffre d’affaires d’Eutelsat pour 2029

    Eutelsat vise un chiffre d’affaires compris entre 1,5 milliard et 1,7 milliard d’euros pour l’exercice 2029, contre 1,24 milliard d’euros pour l’exercice 2026.

    Berenberg a indiqué considérer l’objectif pour l’exercice 2029 comme difficile à atteindre et prévoit un profil de résultats à moyen terme comportant plusieurs défis.

    Cette évaluation représente les prévisions et l’opinion du courtier et non un résultat établi.

  • Les futures américains reculent avec la hausse du pétrole et des rendements du Trésor : Dow Jones, S&P, Nasdaq, Wall Street

    Les futures américains reculent avec la hausse du pétrole et des rendements du Trésor : Dow Jones, S&P, Nasdaq, Wall Street

    Les futures sur les principaux indices boursiers américains indiquaient une ouverture en baisse mardi, Wall Street étant susceptible de prolonger les pertes des deux séances précédentes alors que les investisseurs évaluaient la hausse des prix du pétrole, des rendements du Trésor et les développements au Moyen-Orient.

    Les futures sur le pétrole brut américain ont progressé de 2,5 % après avoir gagné près de 3 % lors de la séance précédente. Cette nouvelle hausse est intervenue après de nouveaux échanges militaires entre les États-Unis et l’Iran et a renforcé l’attention du marché sur les perspectives d’inflation et la possibilité d’une nouvelle hausse des taux d’intérêt de la Réserve fédérale.

    Les rendements du Trésor ont également poursuivi leur progression, celui de l’obligation de référence à 10 ans atteignant son niveau le plus élevé depuis janvier 2025.

    « Les rendements américains à long terme restent historiquement élevés, ayant augmenté la semaine dernière malgré l’élargissement du programme de rachats du Trésor, ce qui suggère que les pressions vont au-delà des anticipations concernant la politique de la Fed », a déclaré Daniela Hathorn, Senior Market Analyst chez Capital.com.

    Elle a ajouté : « Les importants besoins d’emprunt du gouvernement, une prime de terme élevée et une concurrence croissante pour les capitaux continuent de soutenir les rendements, créant un environnement moins favorable aux actions affichant des valorisations élevées. »

    Les anticipations de hausse des taux de la Fed progressent

    Selon le FedWatch Tool de CME Group, les anticipations implicites du marché concernant une hausse de 25 points de base des taux de la Réserve fédérale ont progressé à 63,9 % après les commentaires du président de la Fed Kevin Warsh vendredi dernier.

    La hausse des prix du pétrole brut a renforcé l’attention des investisseurs sur l’inflation avant la prochaine réunion de politique monétaire de la Réserve fédérale. Les probabilités implicites du marché peuvent toutefois évoluer et ne préjugent pas de la décision que prendra finalement la banque centrale.

    Les investisseurs attendent également plusieurs statistiques économiques américaines cette semaine, notamment le rapport mensuel sur l’emploi prévu vendredi.

    Wall Street a terminé en baisse lundi

    Les actions américaines ont terminé majoritairement en baisse lundi, prolongeant le recul enregistré vendredi, même si les principaux indices ont récupéré une partie de leurs pertes en fin de séance.

    Le Dow Jones Industrial Average a perdu 374,09 points, soit 0,7 %, à 53 185,90. Le S&P 500 a reculé de 25,62 points, soit 0,3 %, à 7 686,14, tandis que le Nasdaq Composite a cédé 31,53 points, soit 0,1 %, à 26 370,89.

    Ces baisses ont coïncidé avec un regain de tensions au Moyen-Orient après que les États-Unis et l’Iran ont échangé des frappes pendant le week-end pour la première fois depuis plus d’un mois.

    Les États-Unis ont frappé deux lance-roquettes iraniens sur l’île de Larak, tandis que l’Iran a ensuite lancé une attaque contre deux bases américaines en Jordanie.

    Les compagnies aériennes et les secteurs sensibles aux taux reculent

    Les actions des compagnies aériennes ont enregistré certaines des plus fortes baisses sectorielles lundi avec la progression des prix du pétrole brut. L’indice NYSE Arca Airline a chuté de 3,2 %, atteignant son niveau de clôture le plus bas depuis plus de trois mois.

    Les secteurs sensibles aux taux d’intérêt ont également reculé. Le Philadelphia Housing Sector Index a perdu 1,9 %, tandis que le Dow Jones Utility Average a baissé de 1,4 %.

    Les valeurs aurifères et de la distribution ont également enregistré des baisses, tandis que les actions du secteur de l’énergie ont progressé parallèlement aux prix du pétrole brut.

    Les échanges avant l’ouverture de mardi restent concentrés sur les prix du pétrole, les rendements du Trésor et les développements au Moyen-Orient, ainsi que sur les prochaines statistiques économiques américaines et les anticipations concernant la prochaine décision de la Réserve fédérale.

  • Les actions européennes reculent avec la hausse du pétrole et des rendements obligataires : DAX, CAC, FTSE100

    Les actions européennes reculent avec la hausse du pétrole et des rendements obligataires : DAX, CAC, FTSE100

    Les marchés actions européens ont reculé mardi, la hausse des prix du pétrole et des rendements des emprunts d’État renforçant l’attention des investisseurs sur l’inflation et les perspectives de taux d’intérêt.

    Les coûts d’emprunt souverains ont augmenté à travers l’Europe alors que les ventes sur les marchés obligataires mondiaux se poursuivaient. Le rendement des obligations d’État allemandes à 30 ans a atteint un nouveau plus haut de 15 ans, tandis que son équivalent français a grimpé à son niveau le plus élevé depuis 2008.

    Les investisseurs évaluaient les développements au Moyen-Orient tout en attendant les données sur le marché du travail américain prévues plus tard dans la semaine, susceptibles de fournir de nouvelles indications sur les perspectives de politique monétaire de la Réserve fédérale.

    La hausse des prix de l’énergie a également renforcé les anticipations d’un resserrement de la politique monétaire en Europe. Les marchés évaluent la possibilité d’une hausse de 25 points de base des taux d’intérêt de la Banque centrale européenne lors de sa réunion des 9 et 10 septembre, même si la BCE n’a pas encore pris sa décision.

    Le DAX mène les baisses sur les marchés européens

    Le DAX allemand a reculé de 1 %, tandis que le FTSE 100 britannique a perdu 0,6 % et que le CAC 40 français a baissé de 0,2 %.

    À Londres, les actions d’Ashtead Technology Holdings (LSE:AT.) ont reculé après que le spécialiste de la location d’équipements sous-marins a annoncé une baisse de 7 % de son EBITA au premier semestre.

    Frasers (LSE:FRAS) a également baissé après que le distributeur a annoncé qu’il réexaminait son soutien au président du conseil de surveillance de Hugo Boss, Stephan Sturm.

    AstraZeneca (LSE:AZN) a reculé malgré l’annonce de résultats préliminaires positifs de l’essai de Phase III SANOVO en Chine.

    Le groupe publicitaire WPP (LSE:WPP) a également perdu du terrain après avoir annoncé son intention de supprimer jusqu’à 1 000 postes supplémentaires d’ici la fin de 2026.

    Ailleurs, Partners Group Holding (TG:P2H) a chuté après que la société suisse de capital-investissement a remplacé son directeur général David Layton à la suite de perturbations affectant ses fonds.

    Les valeurs énergétiques progressent alors que le Brent approche 92 dollars

    Les sociétés énergétiques ont figuré parmi les segments du marché en hausse alors que le Brent s’est rapproché de 92 dollars le baril.

    TotalEnergies (EU:TTE), BP Plc (LSE:BP.) et Shell (LSE:SHEL) ont progressé alors que les investisseurs continuaient d’évaluer le risque de perturbations prolongées des flux énergétiques à travers le détroit d’Ormuz.

    La hausse des prix du pétrole brut peut soutenir les anticipations de revenus des producteurs pétroliers, même si l’évolution de chaque action peut dépendre de plusieurs facteurs propres aux entreprises et aux marchés.

    Le groupe allemand d’ingrédients pour les parfums, les arômes et les produits de beauté Symrise (TG:SY1) a également progressé après avoir conclu un accord pour céder AmeriTerpenes LLC, son activité d’ingrédients à base de terpènes, à l’investisseur en capital-investissement Mutares SE & Co. KGaA.

    Les marchés européens restent attentifs à l’évolution des rendements obligataires, aux prix de l’énergie et aux développements au Moyen-Orient, ainsi qu’aux prochaines données sur l’emploi américain et aux anticipations de politique monétaire des deux côtés de l’Atlantique.

  • Le gaz européen atteint son plus haut niveau depuis mars face aux risques d’approvisionnement dans le Golfe Persique

    Le gaz européen atteint son plus haut niveau depuis mars face aux risques d’approvisionnement dans le Golfe Persique

    Les prix du gaz naturel européen ont atteint mardi leurs niveaux les plus élevés depuis mars, alors que de nouveaux affrontements militaires entre les États-Unis et l’Iran ont renforcé les inquiétudes concernant les expéditions de GNL à travers le Golfe Persique.

    Le contrat de référence néerlandais à un mois a progressé de 1,3 % à 71,30 euros par mégawattheure (MWh), prolongeant une hausse de près de 5 % lors de la séance précédente et restant au-dessus du seuil de 70 euros.

    En Grande-Bretagne, les prix de gros du gaz ont enregistré un mouvement plus marqué avec le retour des opérateurs après le jour férié de lundi. Le contrat NBP a progressé de 6,4 % à 175,40 pence par therm.

    Ces hausses sont intervenues alors que les marchés de l’énergie évaluaient l’impact potentiel de nouvelles perturbations du transport maritime commercial à travers le détroit d’Ormuz, une voie de transit majeure pour les approvisionnements mondiaux en GNL.

    Le détroit d’Ormuz reste au centre de l’attention après les frappes entre les États-Unis et l’Iran

    Les forces américaines ont mené des frappes aériennes contre des lance-roquettes iraniens sur l’île de Larak, suivies d’attaques de missiles iraniennes contre deux bases aériennes militaires américaines en Jordanie.

    Le président américain Donald Trump a évoqué la possibilité de nouvelles frappes contre des infrastructures iraniennes, renforçant l’incertitude concernant la durée du conflit et ses conséquences potentielles sur la navigation commerciale.

    Environ un cinquième des approvisionnements mondiaux en GNL transite par le détroit d’Ormuz, le Qatar représentant une part importante de ces volumes.

    Toute perturbation prolongée de cette voie maritime pourrait affecter la disponibilité des cargaisons de GNL pour les acheteurs internationaux. Les services publics européens, qui disposent d’un accès réduit aux importations par gazoduc par rapport aux années précédentes, sont également en concurrence avec les acheteurs asiatiques pour les cargaisons de GNL sur le marché spot.

    Les stocks européens de gaz restent inférieurs à la moyenne saisonnière

    La dernière hausse des prix intervient alors que les niveaux de stockage de gaz en Europe restent inférieurs aux récentes normes saisonnières à l’approche de la saison de chauffage hivernale 2026/27.

    Selon les données de Gas Infrastructure Europe citées dans les informations fournies, les installations régionales de stockage sont remplies à environ 62 %, soit près de 17 points de pourcentage en dessous de la moyenne saisonnière sur cinq ans.

    La hausse de la demande estivale d’électricité pendant les périodes de températures élevées dans le sud de l’Europe, combinée aux opérations de maintenance programmées affectant les approvisionnements des gazoducs offshore norvégiens, a ralenti le rythme des injections dans les stocks au cours du mois d’août.

    Ces conditions rendent le marché européen du gaz plus sensible aux variations de la disponibilité du GNL à l’approche de l’hiver, même si les conditions réelles d’approvisionnement dépendront notamment de la météo, de la demande et des futurs flux d’importation.

    La hausse des prix de l’énergie entre dans les considérations sur l’inflation

    Les prix du gaz naturel européen ont progressé parallèlement au pétrole brut, le Brent se maintenant au-dessus de 91 dollars le baril.

    Une hausse durable des prix de gros de l’énergie pourrait se répercuter sur l’inflation européenne, même si l’ampleur et le calendrier d’un éventuel impact sur les prix à la consommation restent incertains.

    Les données préliminaires publiées mardi ont montré que l’inflation globale de la zone euro avait accéléré à 3,3 % sur un an en août, les coûts de l’énergie ayant contribué à cette progression.

    Ces chiffres précèdent la réunion de politique monétaire de la Banque centrale européenne prévue le 10 septembre. Les anticipations du marché concernant une nouvelle hausse des taux d’intérêt de 25 points de base ont augmenté, même si la BCE n’a pas encore pris sa décision et que l’issue de la réunion reste incertaine.

    Le marché européen du gaz reste donc attentif aux développements dans le Golfe Persique, aux expéditions de GNL via le détroit d’Ormuz et au rythme de remplissage des stocks avant la saison hivernale.

  • Le PMI manufacturier de la zone euro atteint son plus haut niveau depuis mai 2022

    Le PMI manufacturier de la zone euro atteint son plus haut niveau depuis mai 2022

    L’activité manufacturière de la zone euro a progressé en août à son rythme le plus rapide depuis plus de quatre ans, selon la dernière enquête PMI de S&P Global.

    Le PMI manufacturier S&P Global de la zone euro est passé de 51,9 en juillet à 52,7 en août, atteignant son niveau le plus élevé depuis mai 2022. Les données de l’enquête ont été recueillies entre le 10 et le 21 août 2026.

    La production industrielle a augmenté pour un troisième mois consécutif, l’Indice de la Production progressant à 53,3 contre 52,9 en juillet, son niveau le plus élevé depuis quatre ans et demi. Les biens intermédiaires ont fourni la principale contribution à la hausse de la production.

    Les nouvelles commandes enregistrent leur plus forte hausse depuis début 2022

    Les nouvelles commandes adressées aux fabricants ont augmenté à leur rythme le plus rapide depuis le début de 2022, tandis que les commandes à l’exportation n’ont progressé que pour la deuxième fois en quatre ans et demi.

    L’Autriche, l’Allemagne et les Pays-Bas ont enregistré des taux particulièrement élevés de croissance des ventes à l’étranger.

    L’Allemagne, première économie de la zone euro, a enregistré son meilleur mois de croissance manufacturière depuis plus de quatre ans, tandis que la France a également contribué à l’expansion globale.

    La situation a été différente dans d’autres économies de la région. L’Italie a enregistré sa première contraction depuis janvier, tandis que l’Espagne est restée en territoire de contraction.

    Les achats augmentent tandis que les délais de livraison s’allongent

    Les fabricants de la zone euro ont augmenté leurs achats en août après de légères réductions en juin et juillet.

    Malgré cette hausse des achats, les stocks d’intrants ont continué de diminuer, à un rythme plus rapide. Les tensions sur les chaînes d’approvisionnement sont également restées présentes, avec un allongement marqué des délais de livraison des fournisseurs au cours du mois.

    L’emploi manufacturier est resté globalement stable, ce qui représente une amélioration après plus de trois années de baisse continue. Les volumes de commandes en attente sont également restés inchangés par rapport à juillet.

    L’inflation des coûts ralentit tandis que la confiance des entreprises progresse

    Les coûts des intrants ont continué d’augmenter en août, mais leur taux d’inflation a ralenti pour atteindre son niveau le plus faible depuis six mois.

    Les hausses de prix des intrants manufacturiers et des produits finis sont néanmoins restées supérieures aux niveaux enregistrés avant le début du conflit au Moyen-Orient.

    La confiance des entreprises s’est améliorée pour un quatrième mois consécutif. Les anticipations des fabricants concernant la croissance de la production au cours des 12 prochains mois ont également dépassé leur moyenne de long terme.

  • L’or recule alors que les rendements des Treasuries progressent et que les anticipations de hausse des taux de la Fed augmentent

    L’or recule alors que les rendements des Treasuries progressent et que les anticipations de hausse des taux de la Fed augmentent

    Les prix de l’or ont reculé mardi, alors que la hausse du pétrole et des rendements obligataires s’est accompagnée d’une augmentation des anticipations du marché concernant un nouveau relèvement des taux d’intérêt de la Réserve fédérale.

    À 04h46 ET (08h46 GMT), XAU/USD reculait de 1,6 % à 4 377,84 dollars l’once, tandis que les futures sur l’or perdaient 1,2 % à 4 426,26 dollars. XAG/USD diminuait de 2,4 % à 64,98 dollars l’once et XPT/USD reculait de 1,2 % à 1 774,70 dollars.

    L’indice du dollar américain progressait de 0,2 % à 99,59.

    Les marchés renforcent leurs anticipations d’une hausse des taux de la Fed en septembre

    L’or a perdu environ 320 dollars par rapport au sommet de la semaine dernière, proche de 4 697 dollars, alors que les prix du pétrole et les rendements des obligations d’État ont également progressé.

    Le métal avait reculé de plus de 3 % vendredi après que le président de la Réserve fédérale Kevin Warsh a indiqué que la banque centrale restait concentrée sur le retour de l’inflation vers son objectif de 2 %.

    Selon CME FedWatch, les marchés attribuaient une probabilité d’environ 66 % à une hausse des taux de 25 points de base lors de la réunion de septembre de la Réserve fédérale, contre environ 40 % avant le discours de Warsh à Jackson Hole.

    Les prix de l’énergie ont également augmenté après de nouveaux échanges militaires entre les États-Unis et l’Iran. Le Brent a dépassé 91 dollars le baril, tandis que le brut américain évoluait au-dessus de 86 dollars, les marchés évaluant le risque de perturbations de l’approvisionnement énergétique.

    Le rendement du Treasury américain à 10 ans a atteint environ 4,78 %, son niveau le plus élevé depuis le début de 2025, parallèlement à une hausse des rendements obligataires sur d’autres grands marchés.

    Tony Sycamore, analyste principal des marchés chez IG, a attribué la baisse d’environ 300 dollars depuis le sommet de la semaine dernière à la combinaison des commentaires plus restrictifs de Warsh à Jackson Hole et du regain de tensions autour du détroit d’Ormuz.

    Sycamore a indiqué que la hausse des prix du pétrole et des rendements obligataires exerçait une pression supplémentaire sur l’or avant la prochaine réunion de la Réserve fédérale. Il estime que les marchés intègrent environ 60 points de base de hausses de taux jusqu’en juin 2027.

    L’or conserve les gains enregistrés en août

    Malgré son récent recul, l’or reste en hausse après avoir gagné près de 10 % en août, lorsque le Trésor américain a augmenté de manière inattendue ses achats de titres de dette publique à plus longue échéance.

    Les achats du Trésor ont réduit les coûts d’emprunt et affaibli le dollar, tandis que les préoccupations concernant la dette publique américaine et une éventuelle dépréciation de la monnaie sont également restées parmi les facteurs influençant la demande d’or.

    Le « debasement trade », ou stratégie de couverture contre la dépréciation monétaire, a contribué à la hausse d’environ 65 % de l’or en 2025, les investisseurs recherchant une exposition à des actifs considérés comme des protections potentielles contre l’augmentation des déficits publics et l’affaiblissement des devises.

    Les ETF adossés à l’or ont enregistré des entrées de capitaux, tandis que les achats des banques centrales ont constitué une autre source de demande.

    Les données sur l’emploi américain attendues avant la réunion de la Fed

    L’or est resté sous sa moyenne mobile à 200 jours, située autour de 4 526 dollars, après être passé sous ce niveau à la suite du discours de Warsh.

    Sycamore a indiqué que ce mouvement n’avait pas modifié son évaluation à moyen terme selon laquelle l’or avait établi une base autour du plus bas de fin juin, proche de 3 942 dollars. Il continue de privilégier les achats lors des replis et maintient un objectif haussier à plus long terme de 5 000 dollars.

    Les investisseurs surveilleront les données sur les offres d’emploi, le rapport ADP sur l’emploi et les chiffres de l’emploi non agricole attendus vendredi afin d’obtenir de nouvelles indications sur la situation du marché du travail américain et la trajectoire potentielle des taux d’intérêt de la Réserve fédérale.